应用架构设计
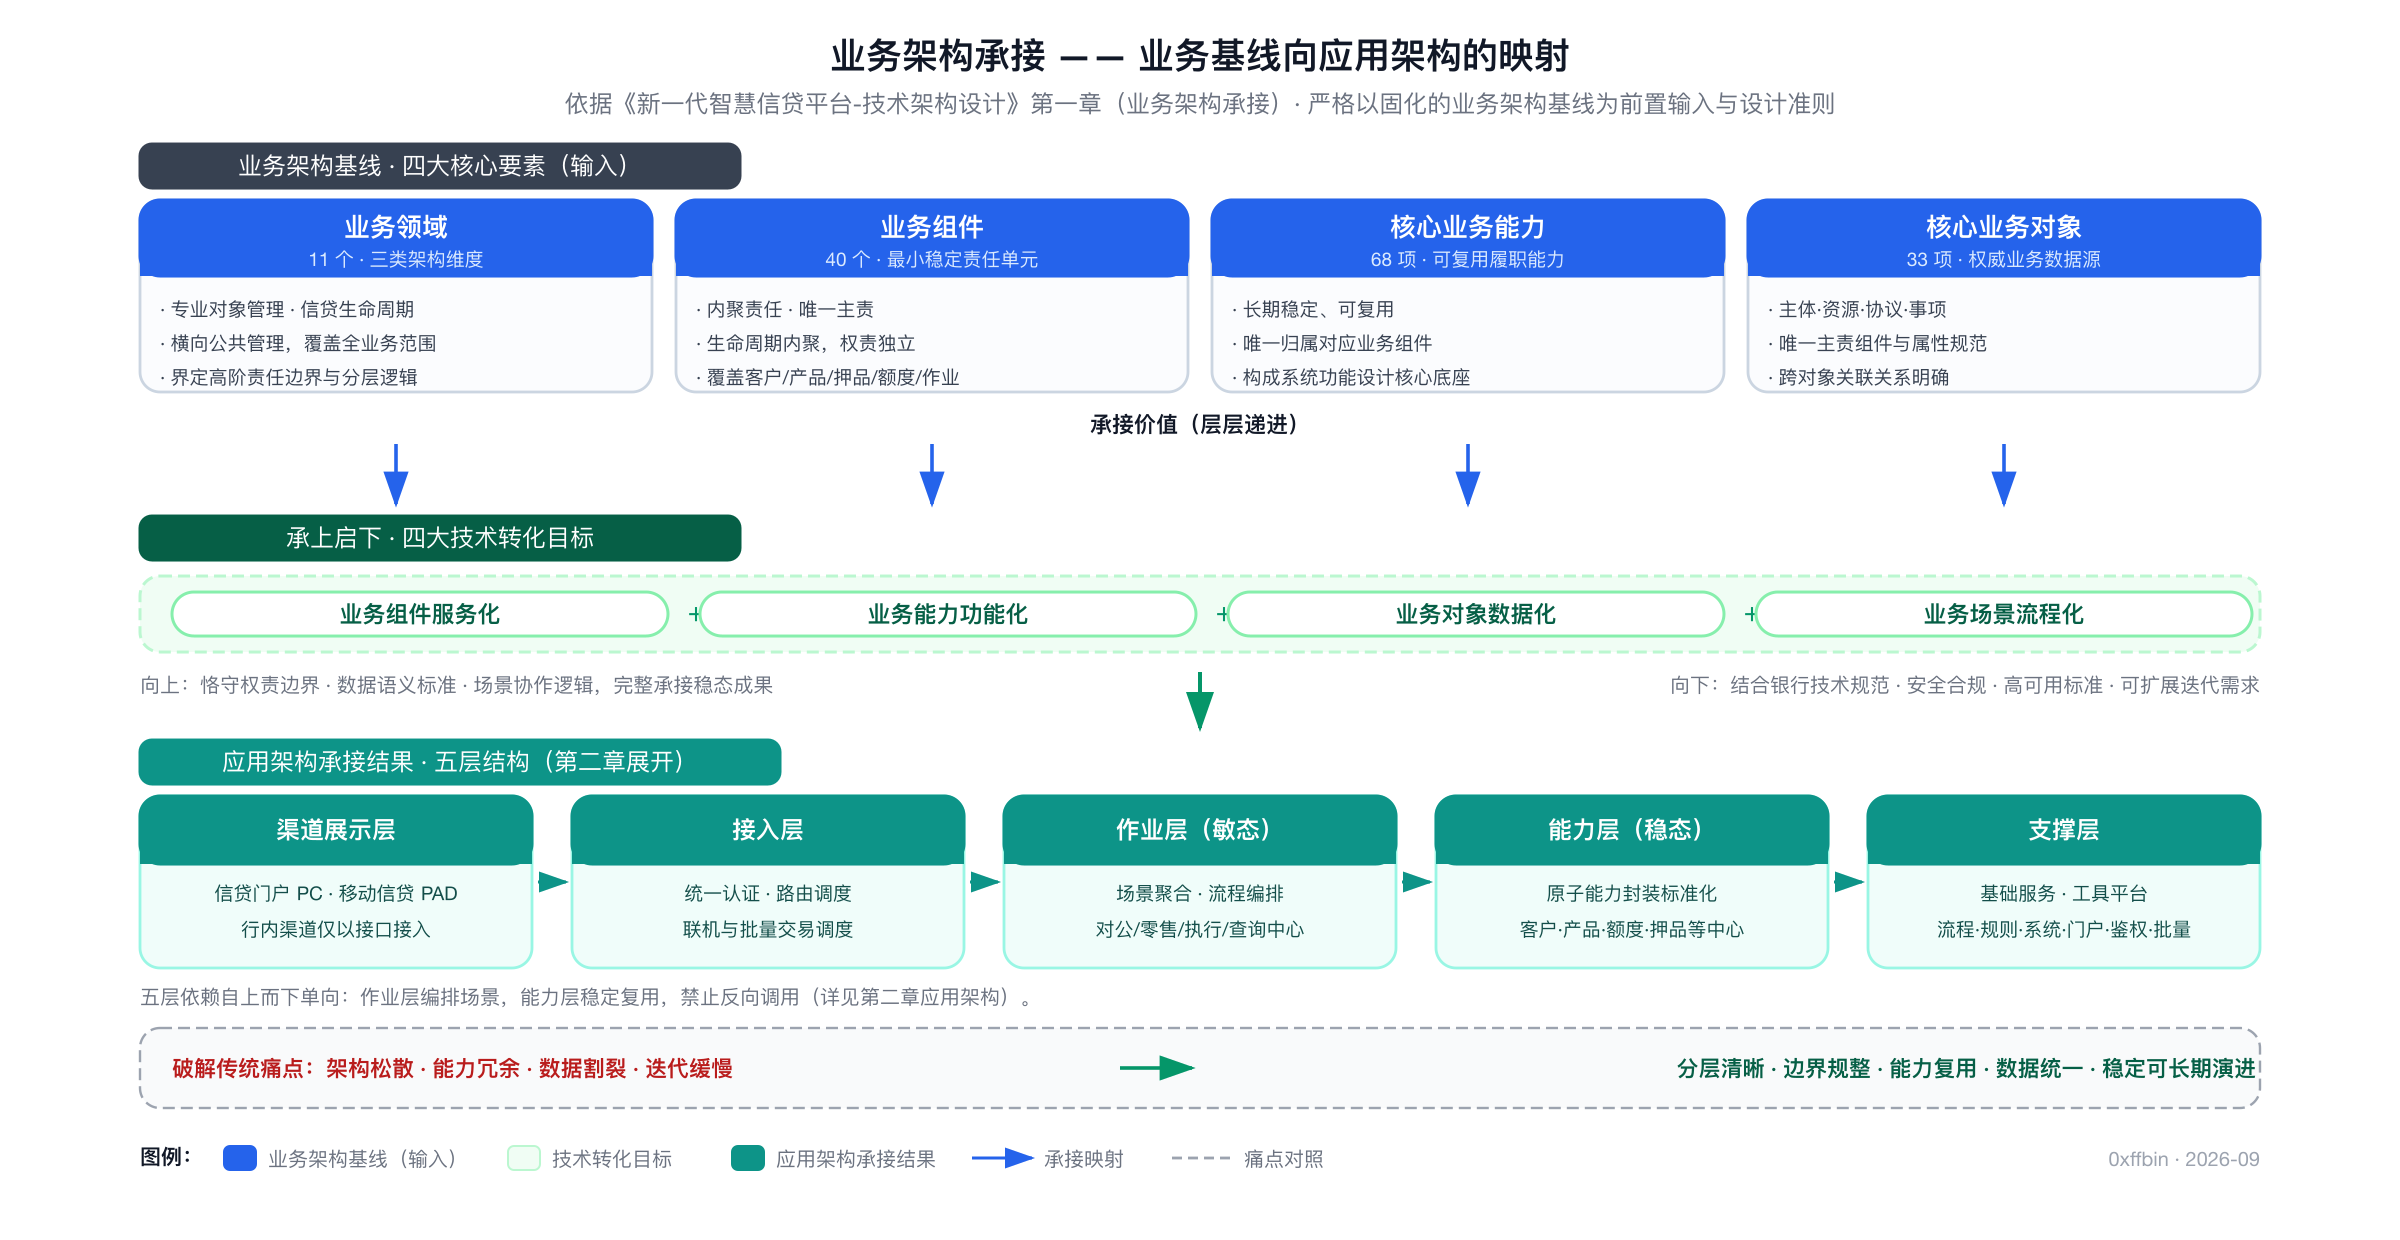
依据《新一代智慧信贷平台-技术架构设计》第一章(业务架构承接)与第二章(应用架构)提炼。技术架构设计严格以固化的业务架构基线为前置输入,向上对齐业务语义与责任边界,向下完成技术转化,实现业务组件服务化、业务能力功能化、业务对象数据化、业务场景流程化。
业务架构承接
技术架构以业务架构标准化的四大核心要素为主轴,各要素承接价值层层递进:
| 业务架构要素 | 规模 | 对技术架构的承接价值 |
|---|---|---|
| 业务领域 | 11 个(三类架构维度) | 顶层域划分、子系统拆分、架构分层依据,保障分层对齐、域边界统一 |
| 业务组件 | 40 个 | 最小稳定业务责任单元,指导微服务模块拆分、功能聚合、服务边界定义 |
| 核心业务能力 | 68 项 | 能力封装、服务编排、接口标准化及能力复用体系建设 |
| 核心业务对象 | 33 项 | 数据建模、主数据治理、数据标准落地、跨系统数据联动的权威业务数据源 |
业务架构由此构建"领域分层、组件承载、能力落地、对象托底"的稳态结构,解决原有权责模糊、流程割裂、能力碎片化、数据口径不统一的问题;技术架构在此基线上完成精准映射,避免服务划分与业务责任错位。
新一代基线更新(0927 汇报)
依据业务架构成果汇报(V1.4),业务架构基线演进为19 个业务领域、48 个业务对象、124 项业务能力(本期 66 项、一期已建 9 项、非本期 49 项)、23 个跨领域业务组件。领域按客群/产品线/价值链细分(客户管理拆分对公/对私、贸易融资三分、新增风险资产管理与信贷资产转让等),组件重新定义为跨领域共享的责任单元。对应用架构的影响有两点:其一,AI 与智能化成为业务架构的正式组成部分(智能信审、专属 AI 能力、风控决策引擎),应用架构需承载 AI 子应用与 AI 能力;其二,一期已建能力(9 项)与评级、风控类组件进入本期组件清单,应用架构需体现对一期成果的复用与扩展(详见AI 与智能化应用与一期已建能力承接两节)。
应用架构总体结构:五层
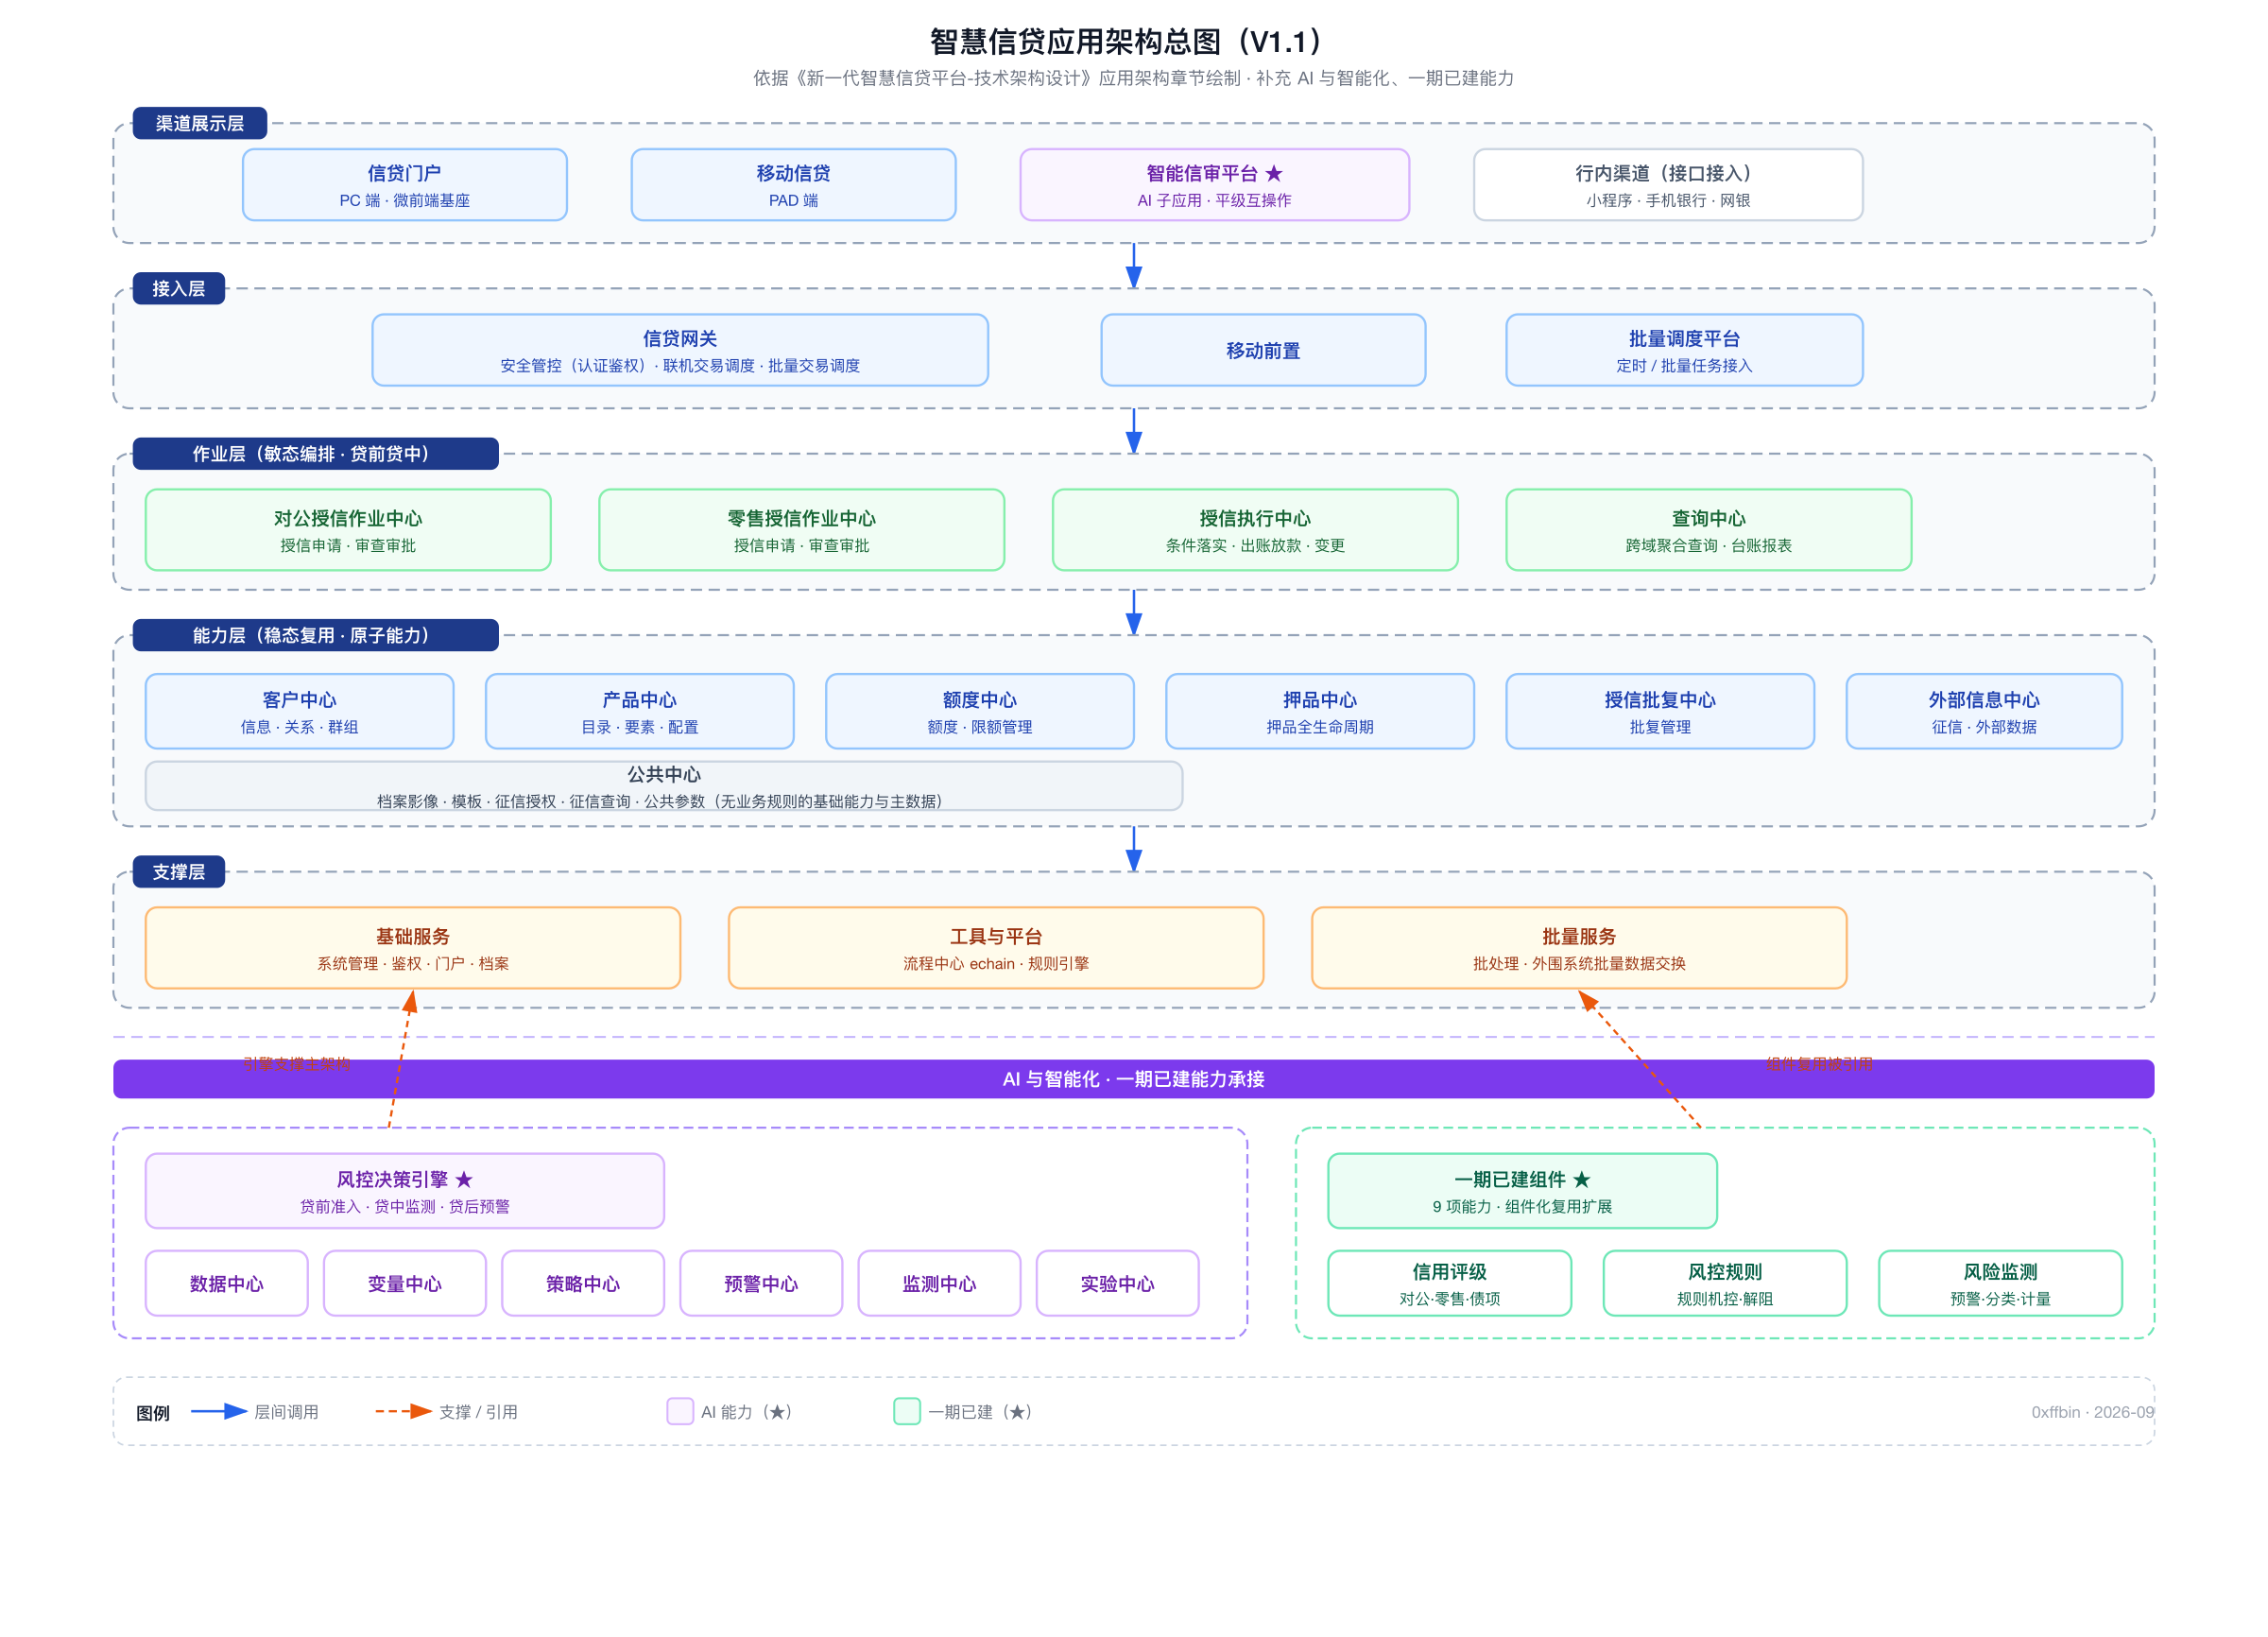
应用架构自上而下分五层,核心是"敏态作业 + 稳态能力"的双层信贷架构——流程敏捷迭代、核心能力稳定复用:
- 渠道展示层:本次建设直接负责信贷门户(PC 端)与个人移动信贷(PAD 端);行内小程序、手机银行、企业网银不参与前端建设,仅以接口方式提供服务。
- 接入层:系统对外统一入口,封装内部能力中心避免直接暴露。三大职能:安全管控(统一认证与鉴权)、联机交易调度(服务网关路由分发、负载均衡至后端微服务)、批量交易调度(批量调度平台完成任务编排、监控与负载均衡)。
- 作业层(敏态):由信贷系统抽离的作业中心构成,覆盖贷前、贷中部分生命周期,统一管理与驱动流转阶段的状态迁移和业务形态转换。含对公授信作业中心、零售授信作业中心、授信执行中心和查询中心(为减少能力层互相调用而设的跨域聚合中心)。设计原则:跨多个中心的复合查询须上提作业层整合;仅涉及单个能力中心的交易直接调用,无需作业层编排。
- 能力层(稳态):所有业务能力的聚合与抽象层,将公共核心能力(客户、押品、额度、授信批复、外部信用信息、影像档案等中心)封装标准化,向上提供统一调用服务。遵循高内聚低耦合;涉及多个能力中心的数据交互须经作业层调度协调,禁止能力层调用作业层。
- 支撑层:三类支撑——基础服务(系统管理、鉴权、门户、档案管理)、工具与平台(流程中心、规则引擎)、批量交互服务(批处理及与外围系统的批量数据交换)。
20 个微服务清单
| 层级 | 微服务 | 业务架构承接 |
|---|---|---|
| 接入层 | 信贷网关 | 行内渠道、外部合作接入渠道、员工 PC 端作业 |
| 接入层 | 移动前置 | 员工移动端作业 |
| 接入层 | 批量调度平台 | 定时/批量任务接入 |
| 作业层 | 对公授信作业中心微服务 | 授信申请、审查审批 |
| 作业层 | 零售授信作业中心微服务(12 项原子能力) | 授信申请、审查审批 |
| 作业层 | 授信执行中心微服务(15 项原子能力) | 授信条件落实、出账放款、业务变更 |
| 作业层 | 查询中心微服务(2 项原子能力) | 台账报表 |
| 能力层 | 客户中心微服务 | 客户信息管理、客户关系管理 |
| 能力层 | 产品中心微服务 | 产品管理 |
| 能力层 | 额度中心微服务 | 额度管理、限额管理 |
| 能力层 | 押品中心微服务 | 押品管理 |
| 能力层 | 授信批复中心服务 | 批复管理 |
| 能力层 | 外部信用信息中心服务 | 外部信息获取 |
| 能力层 | 影像档案中心服务 | 影像档案管理 |
| 支撑层 | 流程中心微服务 | 作业协同 |
| 支撑层 | 规则引擎微服务 | 信贷系统内规则实现支撑服务 |
| 支撑层 | 系统管理微服务 | 组织架构管理、菜单权限管理 |
| 支撑层 | 门户微服务 | 统一登录、统一工作台、统一消息 |
| 支撑层 | 鉴权微服务 | 鉴权 |
| 支撑层 | 批量微服务 | 批量、定时任务执行 |
服务划分原则
数据主责(按数据责任归属聚合分析);稳态下沉(面客与内部审批分离、过程与结果分离、配置与运行分离,稳定功能沉淀为公共能力);边界清晰(一个微服务只负责一块业务,功能不重叠);去中心化(主线功能可拆分,不能只剥离周边工具类功能而残留中心节点);基于性能(高性能压力模块独立,联机与批量分离、业务功能与统计分析分离);规模可控(防止服务划分后形成新单体,公共领域层功能尤其防膨胀)。
服务依赖与调用约束
依赖原则:上层可依赖下层、下层不依赖上层;同层可单向依赖,不可交叉、循环依赖;原子服务不能依赖聚合服务;核心服务不直接依赖非核心服务,需通过防腐层访问;技术类服务不依赖业务功能服务。
调用约束(硬性):一次同步交易的调用链上不可超过四个服务,异步调用(经队列)视为链条终断、链长重新计算;一次同步交易杜绝循环调用。以此防范长调用链与循环依赖带来的超时和雪崩风险,同时约束作业层编排复杂度。
服务划分过程
采用"流程分析 + 复用性分析"两段技术,自上而下拆解业务能力:
- 流程分析:对端到端流程的原始业务活动做拆解(按主业务对象、生命周期阶段、稳敏属性、执行模式拆分,不拆到技术步骤)与融合(同对象同目标强绑定活动、跨流程等价语义活动、对外表现为一个业务节点的多原子活动),输出标准化业务活动清单,并按"活动生命周期是否依附特定流程实例"初判归入业务处理域能力(敏态候选)或基础业务域能力(稳态候选)。
- 复用性分析:向上分析对原子活动做三重复用判定(全行适用、跨端到端流程、跨产品/产品系列,三者同时满足才为公共活动),区分公共业务活动(待下沉)与差异化活动(保留上层);向下分析将公共活动拆解为单一原子服务、组合原子服务,并识别业务聚合服务候选。内部逻辑无差异但复用场景少仍判差异化不下沉——下沉以真实复用广度为准。
- 服务收敛:原子/原子组合服务归稳态能力层(按主业务对象归集),业务聚合服务归敏态作业层(按业务场景归并),原子与聚合服务不得混置同一微服务;批量、台账报表类按"基于性能"原则拆入批量微服务与查询中心;最后校验依赖约束并以对公授信全流程、放款流程反向走查。
数据库划分
三原则:业务域边界(每微服务对应独立限界上下文,业务主数据所有权唯一归属主责微服务);就近高内聚(聚合根实体与从属子实体、明细流水统一置于主责服务库);单一可信数据源(每份数据仅一份主库,下游只可维护只读副本且不可修改)。
落地为:三个作业库(对公授信作业库、零售授信作业库、授信执行库)、八个能力库(客户、产品、额度、押品、授信批复、外部信用信息、影像档案)及系统库、批量库;信贷网关与移动前置无库;查询中心、批量微服务为多数据源。
微服务定级
20 个业务与技术微服务按业务影响(高:影响外部客户与我行形象;中:影响行内业务人员;低:仅影响科技团队)与技术影响(高:故障导致大面积服务不可用;中:影响部分服务且恢复迫切;低:影响有限)两维评估,决策矩阵输出高/中/低三级。
高等级服务包括:信贷网关,对公/零售授信作业中心、授信执行中心,客户、产品、额度中心,流程中心、规则引擎,注册/配置中心与缓存服务。运维保障分级:高等级核心联机服务多副本跨可用区部署、数据库主从高可用、最高优先级告警;中等级双实例集群;低等级以故障隔离为首要目标。跨等级依赖管控:高等级服务禁止强同步依赖低等级服务,必须经防腐层调用,隔离低等级故障向核心链路传导。
微服务治理
治理以资损风险防控为首要目标,基于微服务运维管控平台执行与观测,覆盖服务生命周期、流量韧性、可观测性、安全、运维变更(配置)五大治理域。核心原则:
- 双层流量故障隔离:网关层治理经网关的 HTTP 流量(API 暴露管控、路由、限流熔断、IP 黑白名单、负载均衡),微服务服务侧治理全部入站流量(含行内 ESB 转发、网关转发、内部 RPC);写交易接口两处均禁用重试,幂等、防重、事务校验等核心防护下沉业务代码实现。
- 可观测先行:日志采集与调用链埋点接入平台先于防护策略上线,重点关注 P99 长尾耗时,依观测数据迭代治理阈值;监控含服务/接口监控、链路跟踪、日志中心、服务拓扑。
- 配置可信可控:业务开关、限流阈值、参数统一配置中心托管,禁止硬编码;版本历史、灰度推送、一键回滚,敏感配置加密存储。
- 平台能力互补:运维管控平台承担注册实例运维、网关管控、服务侧流量治理、配置与全链路可观测;外部第三方调用鉴权由行内 ESB 统一承接;微服务内部 RPC 容错与业务校验由业务代码实现。
AI 与智能化应用
新一代业务架构将 AI 与智能化纳入正式架构范围,应用架构从前端集成、作业内嵌、引擎支撑三个层面承载:
- 微前端双子应用集成:信贷门户作为微前端基座统一管理用户、机构、角色与菜单,信贷系统与智能信审平台为两个平级的微前端子应用——智能信审的业务入口(悬浮按钮、页面跳转、iframe 嵌入)直接嵌入信贷作业页面,前端互操作发生在两个子应用之间;后端通过 ESB 与信贷各业务中心集成。智能信审承载授信全场景 AI 应用与支持体系(详见 AI 模块·智能信审业务架构)。
- 作业环节专属 AI 能力(已嵌入审查审批与执行作业链路):①审查人专属 AI——基于资深审批人专业调教的审查意见与风险提示自动生成,支持意见溯源与内容扩写,内嵌修改记录持续优化;基于历史审批案例的相似案例分析与审批建议(本体层统一规范);②批复登记专属 AI——按业务风险与合规要求生成批复前提条件和管理要求建议;③出账放款专属 AI——自动抓取批复前提条件与 235 项信贷制度要求,对出账放款的影像资料、借款合同、担保合同进行 AI 合规审核;④行内信贷领域专属知识库——AI 赋能信贷业务的核心数据底座(制度、风险案例、产品与系统操作指引、信贷政策、行业研究),支撑全场景对话式专业意见;⑤信贷全场景 AI 问答助手。
- 风控决策引擎升级(六中心):作为风控支撑专项,构建"贷前准入、贷中监测、贷后预警"全周期体系——数据中心(风险集市统一指标口径与数据视图)、变量中心(指标资产化与全生命周期管理)、策略中心(可视化编排、版本管理、灰度发布、一键回退)、预警中心(全方位实时监控异常预警)、监测中心(数据质量与模型漂移监控看板)、实验中心(仿真沙盒与历史数据回溯校验)。配合"制度规则化 + 规则机控 + 模型预警"三位一体风控模式,实现从"人控为主"向"人机协同"转型。
应用侧落位:智能信审平台独立建设前后端(前端子应用 + 后端服务群,经 ESB 集成);专属 AI 能力嵌入作业中心流程节点;风控决策引擎作为独立风控支撑平台,被作业与执行环节调用。
一期已建能力承接
业务能力 124 项中标注一期已建 9 项,主要集中于评级与风控领域;23 个组件中的信用评级、风控规则、风险监测等组件承接一期成果,本期以组件化方式整合复用并扩展:
- 信用评级组件(支撑信用风险管理领域):整合对公客户评级、零售客户评级、债项评级、违约认定/重生四项能力,形成客户内部评级、债项评级与违约认定结果,为授信决策、风险监测和风险报告提供一致的信用评价信息。职责边界:负责等级与违约状态认定维护,授信作业据此作业务授信决定,风险监测结合评级形成分类与减值评价。
- 风控规则组件:将有效风险管理要求组织为适用范围和版本明确的风控规则,提供规则校验、命中及阻断结果,并按有效解除条件处理阻断解除(管理风控规则、解除风控规则阻断两项能力)。规则阻断解除不等同于业务审批或额度恢复。
- 风险监测组件:持续识别客户、业务、押品及国别信用风险,整合计量信用风险、压力测试、资产风险分类、减值估值计提、大户风险监测、预警监控与处置等 12 项能力,形成预警信号与风险监测评价结果。
应用侧落位:上述组件复用一期已建系统成果,按本期组件接口(输入/输出对象与协作组件)重新整合——评级结果、风险规则、预警信号作为专业输入被作业层与执行环节引用;与风控决策引擎六中心协同,规则机控与模型预警落在引擎侧,评级与监测事实落在组件侧。二期各中心在既有基础上升级:客户中心建立"权限先行、建档后置"机制、集团并表客户中心(打通金租、理财子)、集团线索探测量化评分、全行统一客户标签库与 360°全景视图;授信执行中心引入合同 AI 智能比对、法审流程一体化、全链条风险规则前置、合同电子化放款一站式;产品中心首创组合产品模式、产品风险监测闭环与产品工厂(配置-审核-快速上线);押品中心实现政务生态直连(抵押登记全线上闭环、分钟级办理)、多模型智能估值矩阵与押品"数字身份证"全生命周期管控。
应用架构图
总体结构图(V1.1)——五层结构依据技术架构设计文档应用架构章节绘制,补充 AI 与智能化、一期已建能力:
核心五层结构(20 微服务,交互版):
扩展视图(AI 与一期已建承接):