押品管理体系
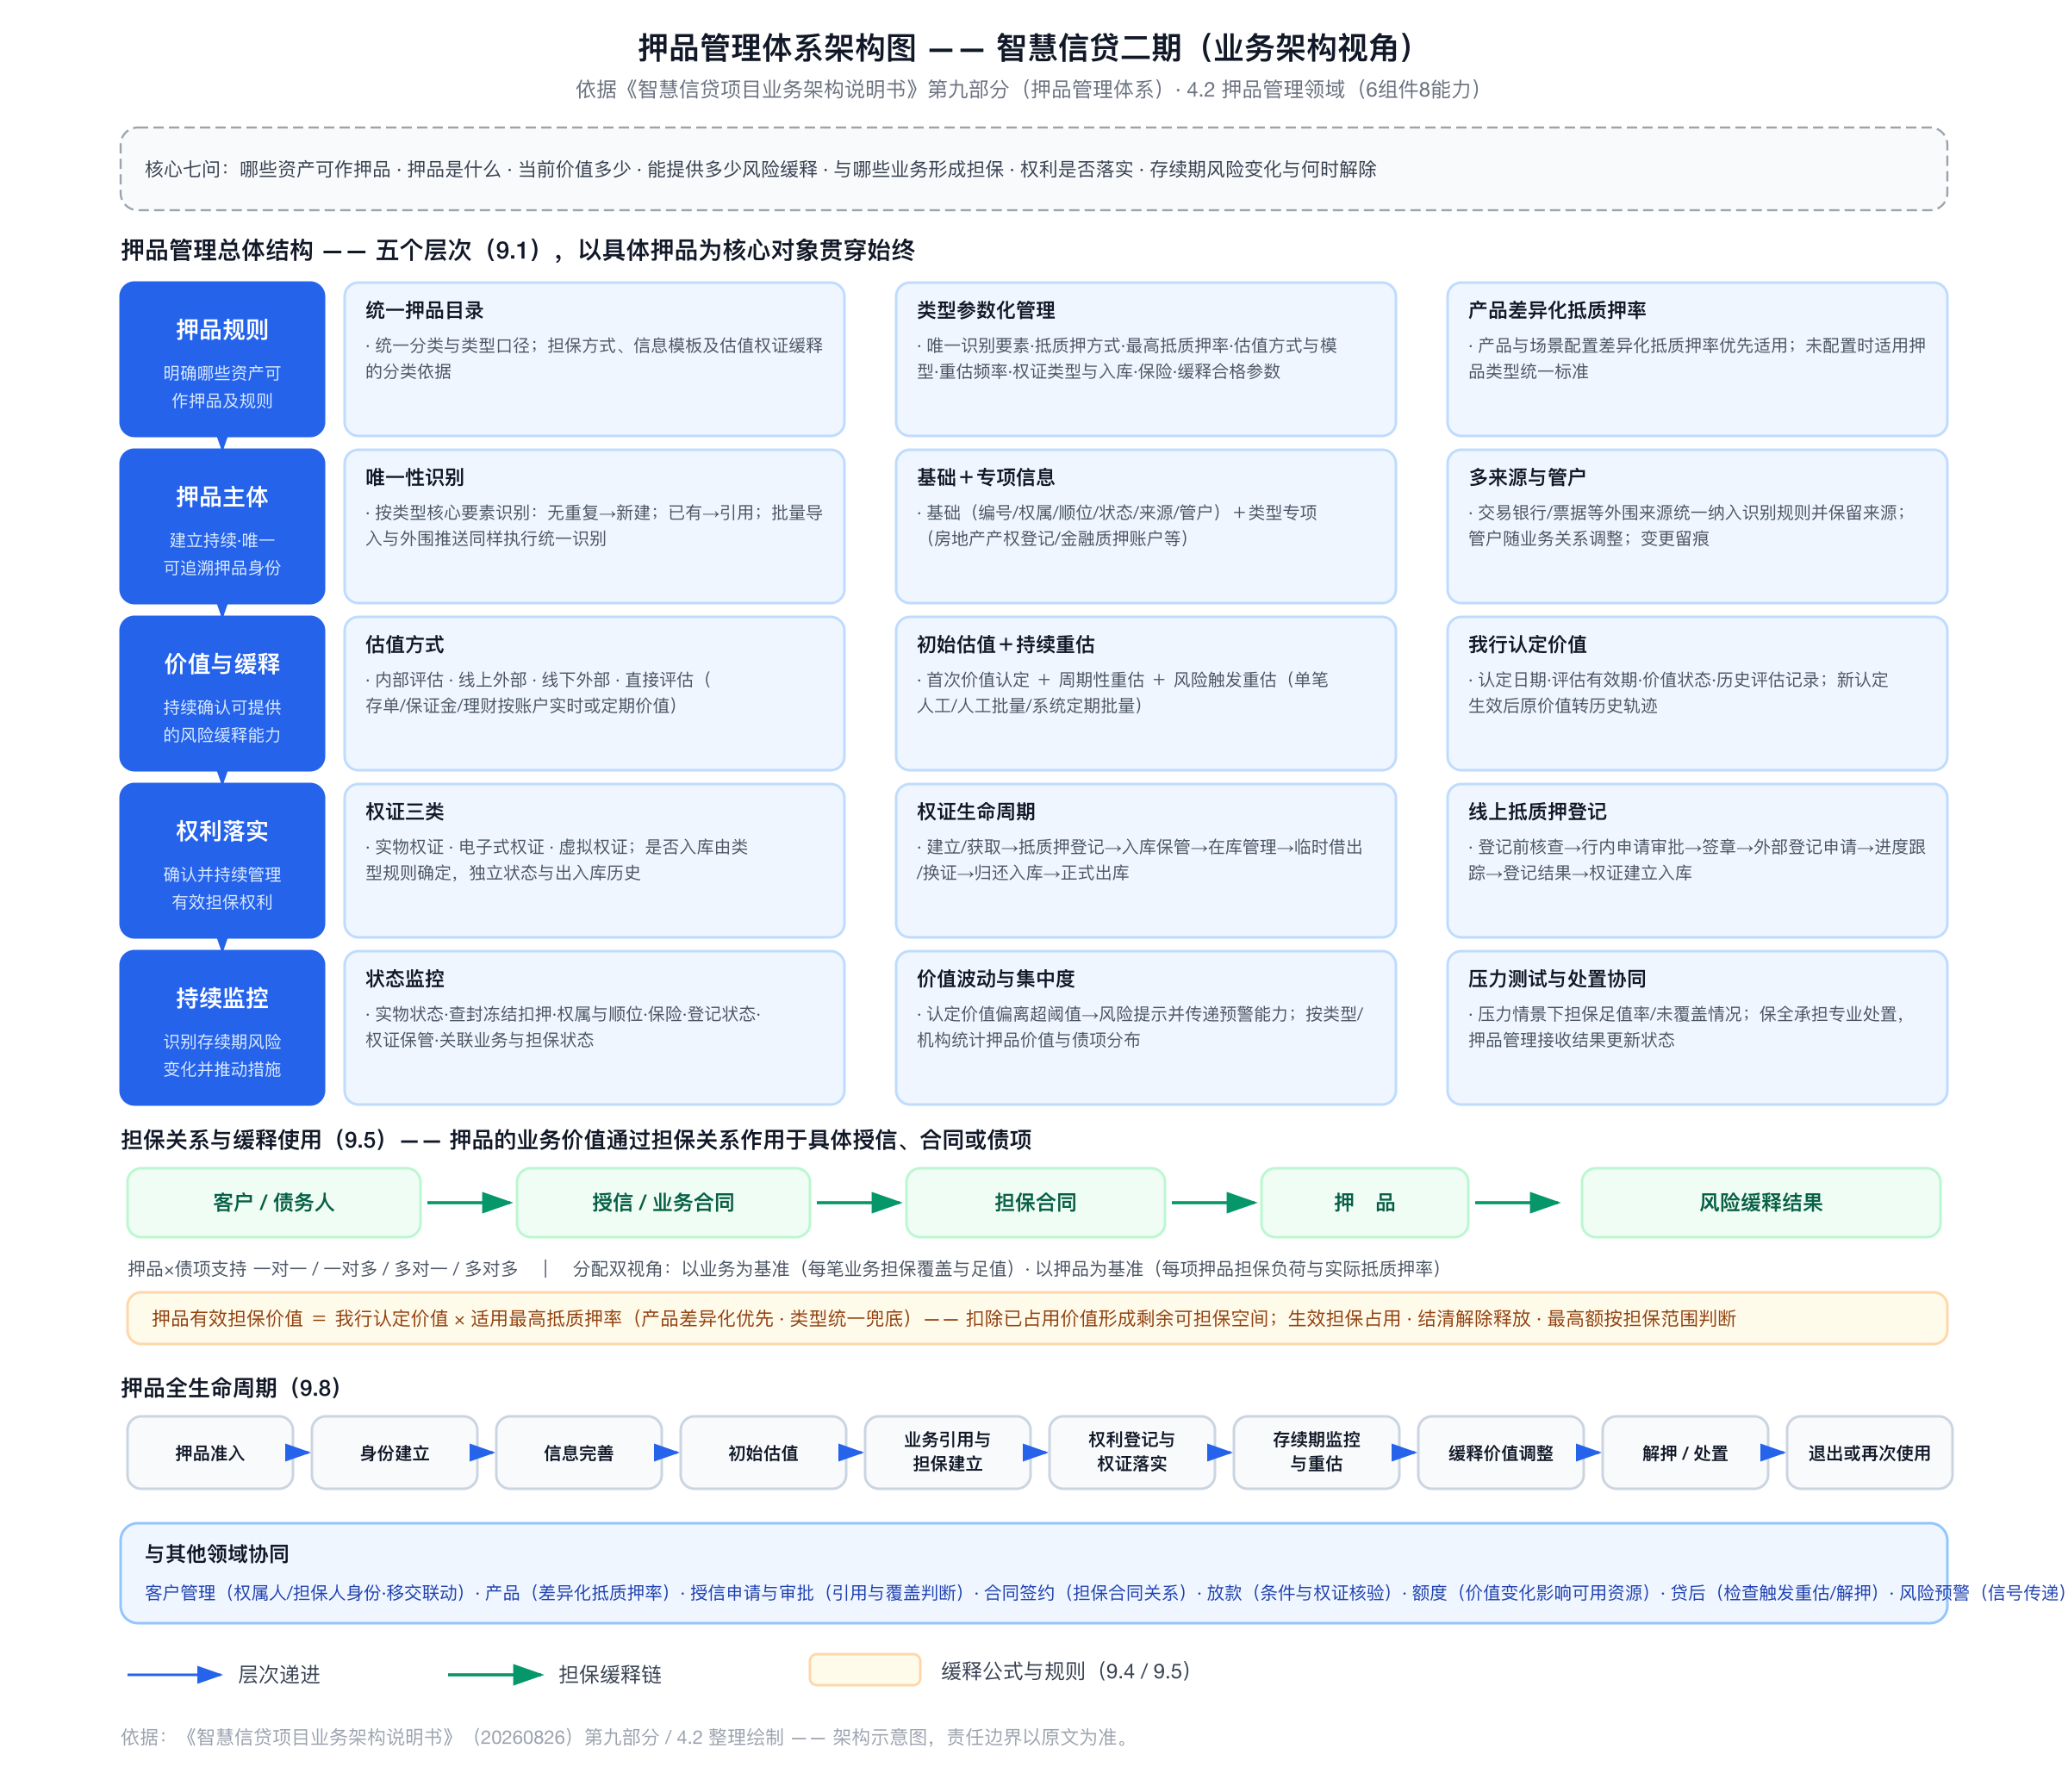
依据《智慧信贷项目业务架构说明书》第九部分。押品管理围绕信贷业务中的抵质押风险缓释资产持续管理,贯穿授信前、授信审批、签约放款和贷后全过程,核心是持续回答"哪些资产可以作为押品、当前价值多少、能提供多少风险缓释、与哪些业务形成担保关系、权利是否落实、存续期风险是否变化、何时解除退出"。
范围说明:本体系重点展开抵质押品及其缓释使用;保证等非押品型担保安排及担保协议的形成、变更、终止,由担保管理责任统一承接。
总体结构:五层组织
| 层次 | 主要内容 | 管理目标 |
|---|---|---|
| 押品规则 | 押品目录、类型、准入及管理参数 | 明确哪些资产可作押品及适用管理规则 |
| 押品主体 | 唯一识别、基础信息、权属、状态、管户及来源 | 建立持续、唯一、可追溯的押品身份 |
| 价值与缓释 | 初始估值、重估、价值认定、抵质押率、价值占用与分配 | 持续确认押品可提供的风险缓释能力 |
| 权利落实 | 权证、抵质押登记、保管、借阅、置换、出入库 | 确认并持续管理有效担保权利 |
| 持续监控 | 状态监控、价值波动、集中度、压力测试、预警、处置协同 | 识别存续期风险变化并推动管理措施 |
各层以具体押品为核心对象:押品在不同授信、合同或债项中被引用形成不同担保使用关系,但自身身份、基础信息、价值记录和权证记录保持统一管理。
押品目录与管理规则
统一押品目录定义银行可接受的抵质押资产类型,形成分类层级和业务含义,承担统一分类口径、明确担保方式、建立信息模板、为估值/权证/缓释分配/风险监控提供分类依据、支撑新增类型维护等作用。目录描述"可接受什么类型",具体资产进入押品信息管理。
不同押品类型在目录下参数化管理:是否唯一性识别及识别要素、适用抵押或质押方式、最高抵质押率、估值方式和模型、重估频率及批量重估方式、权证类型及是否入库、是否保险、缓释合格认定参数等。
产品差异化抵质押率:押品管理维护类型层面的统一最高抵质押率及通用风险参数;产品管理可按具体产品和业务场景配置差异化抵质押率。业务使用押品时优先适用有效产品配置,未配置时适用类型统一标准。由此形成"押品类型统一规则 + 产品差异化风险条件 → 押品实际担保能力"。
押品信息与统一识别
押品建立过程:押品类型选择 → 唯一性识别 → 押品建立/引用 → 信息完善 → 价值评估 → 业务使用 → 持续维护。
- 唯一性识别:需要唯一识别的押品类型由目录预配核心识别要素(如房地产按房屋所有权证号、交易合同号、不动产单元号),创建时在已有押品范围内校验——无重复则新建,有则优先引用;批量导入和外围系统推送同样执行。目标是一项真实押品对应一个可持续识别的押品身份,多笔业务共享同一押品对象。
- 信息结构:“统一基础信息 + 类型差异化专项信息”。基础信息含编号、类型、担保方式、权属人及共有人、占有租赁顺位、实物与权利状态、来源系统、管户及机构、保险等;房地产类进一步管理产权、地址、登记、查封异动等,金融质押品按存单、保证金、票据、理财等维护账户和权利信息。
- 多来源协同:交易银行、票据等外围系统形成的押品统一纳入身份和唯一性识别规则并保留来源;金融质押品资产池已提出方向,池化结构待后续细化。
- 管户与留痕:押品建立即形成管户责任,随业务关系变化(重新引用、客户移交)调整;重要信息修改保留内容、原因及历史记录。
押品价值管理
- 估值方式:内部评估、线上外部评估、线下外部评估、直接评估(存单、保证金、部分票据及本行理财可基于账户或产品实时/定期价值直接评估),适用方式由类型规则确定。
- 初始估值与持续重估:初始估值形成首次业务使用前的我行认定价值;重估按类型频率、业务需要或风险变化开展,方式包括单笔人工、人工批量、系统定期批量,形成"首次价值认定 + 周期性重估 + 风险触发重估"。
- 我行认定价值:各类估值结果最终形成我行认定价值作为业务使用基础,具有认定日期、评估有效期、价值状态和历史评估记录,新认定形成后原价值转为历史。
- 可担保能力:押品有效担保价值 = 我行认定价值 × 适用最高抵质押率(抵质押率优先取产品差异化配置);已存在业务占用时扣除已占用价值,形成剩余可担保空间。
- 价值变化管控:重估价值与存量业务认定价值偏离超过阈值时预警并通知管户或风险人员,评估是否调整担保可用空间;价值变化由押品管理识别,后续动作由相应领域承接。
担保关系与风险缓释使用
基本关系链:客户/债务人 → 授信或业务合同 → 担保合同 → 押品。押品与债项可形成一对一、一对多、多对一或多对多关系;担保合同生效后保留押品与担保合同、主合同及借据的有效关系,结清或解除后转为失效。
- 押品引用:优先从已有押品引用,条件为身份有效、存在有效认定价值、仍有可使用担保价值、无影响有效性的限制状态、满足来源系统使用规则;未建押品的资产可在业务办理中创建后补全信息、估值和权利落实。
- 缓释价值分配:统一分配机制支持两个视角——以业务为基准(识别每笔业务的担保覆盖程度和足值情况)、以押品为基准(识别每项押品已承担的担保负荷和实际抵质押率),形成"押品价值 → 担保关系 → 债项分配 → 风险缓释结果"。
- 占用与释放:生效的主要担保关系参与价值占用;一般担保按关联业务状态判断释放;最高额担保按综合授信层或业务方案层的担保范围判断是否全部满足解除条件;辅助担保单独标识,不参与常规占用分配。
权证与抵质押登记管理
权证分实物、电子式、虚拟权证,是否入库由类型规则确定,与押品、权属人、担保合同建立关联并形成独立状态和出入库历史。
- 权证生命周期:权证建立/获取 → 抵质押登记 → 入库保管 → 在库管理 → 临时借出/换证 → 归还入库 → 正式出库,状态包括未入库、入库中、在库、借出、出库中、出库。
- 入库核验:权证与押品及担保关系匹配、无重复入库记录、需登记的已形成他项权证、保险等前置条件满足、无查封冻结状态。
- 出库、借阅与置换:正式结清出库需确认担保关系解除且业务结清;临时借出用于诉讼、审计、信息变更等,归还入库并留痕;支持预转现等权证置换。
- 线上抵质押登记:对已接入不动产登记能力的房地产押品,衔接"登记前权利及限制核查 → 行内申请与审批 → 客户/银行签章 → 外部登记申请 → 进度跟踪 → 取得登记结果 → 权证建立及入库",支持一般/最高额抵押、预告登记、变更、注销、预转现等场景;不同地区渠道不同但在押品管理中统一归入权利登记和权证管理。
- 跨机构移交:权证保管机构变化时通过出库和重新入库完成保管责任迁移。
持续监控与风险管理
- 状态监控:实物状态、查封冻结扣押、权属和顺位变化、保险、登记状态、权证保管、关联业务及担保状态;房地产通过不动产登记渠道定期获取限制状态,金融质押品通过核心或专业系统更新账户资产状态。
- 价值波动监控:最新认定价值与存量业务原认定价值显著变化时按阈值形成风险信号,传递至风险预警专业能力统一处理。
- 集中度分析:按押品类型和机构等维度统计数量分布、价值分布、对应债项余额及占比变化,识别结构过度集中。
- 压力测试:按类型、分支机构或指定范围选取押品,设置单一或组合压力情景,关注担保足值率变化、抵质押未覆盖金额与覆盖率,为风险管理措施提供依据。
押品生命周期与处置协作
全生命周期:押品准入 → 身份建立 → 信息完善 → 初始估值 → 业务引用与担保建立 → 权利登记与权证落实 → 存续期监控与重估 → 缓释价值调整 → 解押/处置 → 退出或再次使用。解押后资产本身仍有效的,保留统一押品身份供后续业务再次引用。
进入风险资产处置阶段时,资产保全负责专业处置(拍卖、司法处置、变卖、抵债等),押品管理负责持续记录和维护处置后的押品状态及关系,接收处置结果更新状态和台账,为权证出库、担保解除和退出提供依据。
与其他领域的协同
押品管理作为跨生命周期的专业对象管理领域,与客户管理(权属人/担保人身份、移交时协同调整管户)、产品管理(差异化抵质押率及使用条件)、尽职调查、授信申请(担保安排与担保能力判断)、审查审批(覆盖情况信用判断)、合同签约(建立担保合同关系)、放款管理(放款前核验担保条件落实)、额度管理(押品影响可用信用资源但额度对象仍由额度管理负责)、贷后管理、风险预警、资产保全、公共管理及外部登记平台协作,形成贯穿授信前、授信执行和贷后存续期的抵质押风险缓释管理基础。
配套交互式架构图见押品管理体系架构图。