客户管理体系
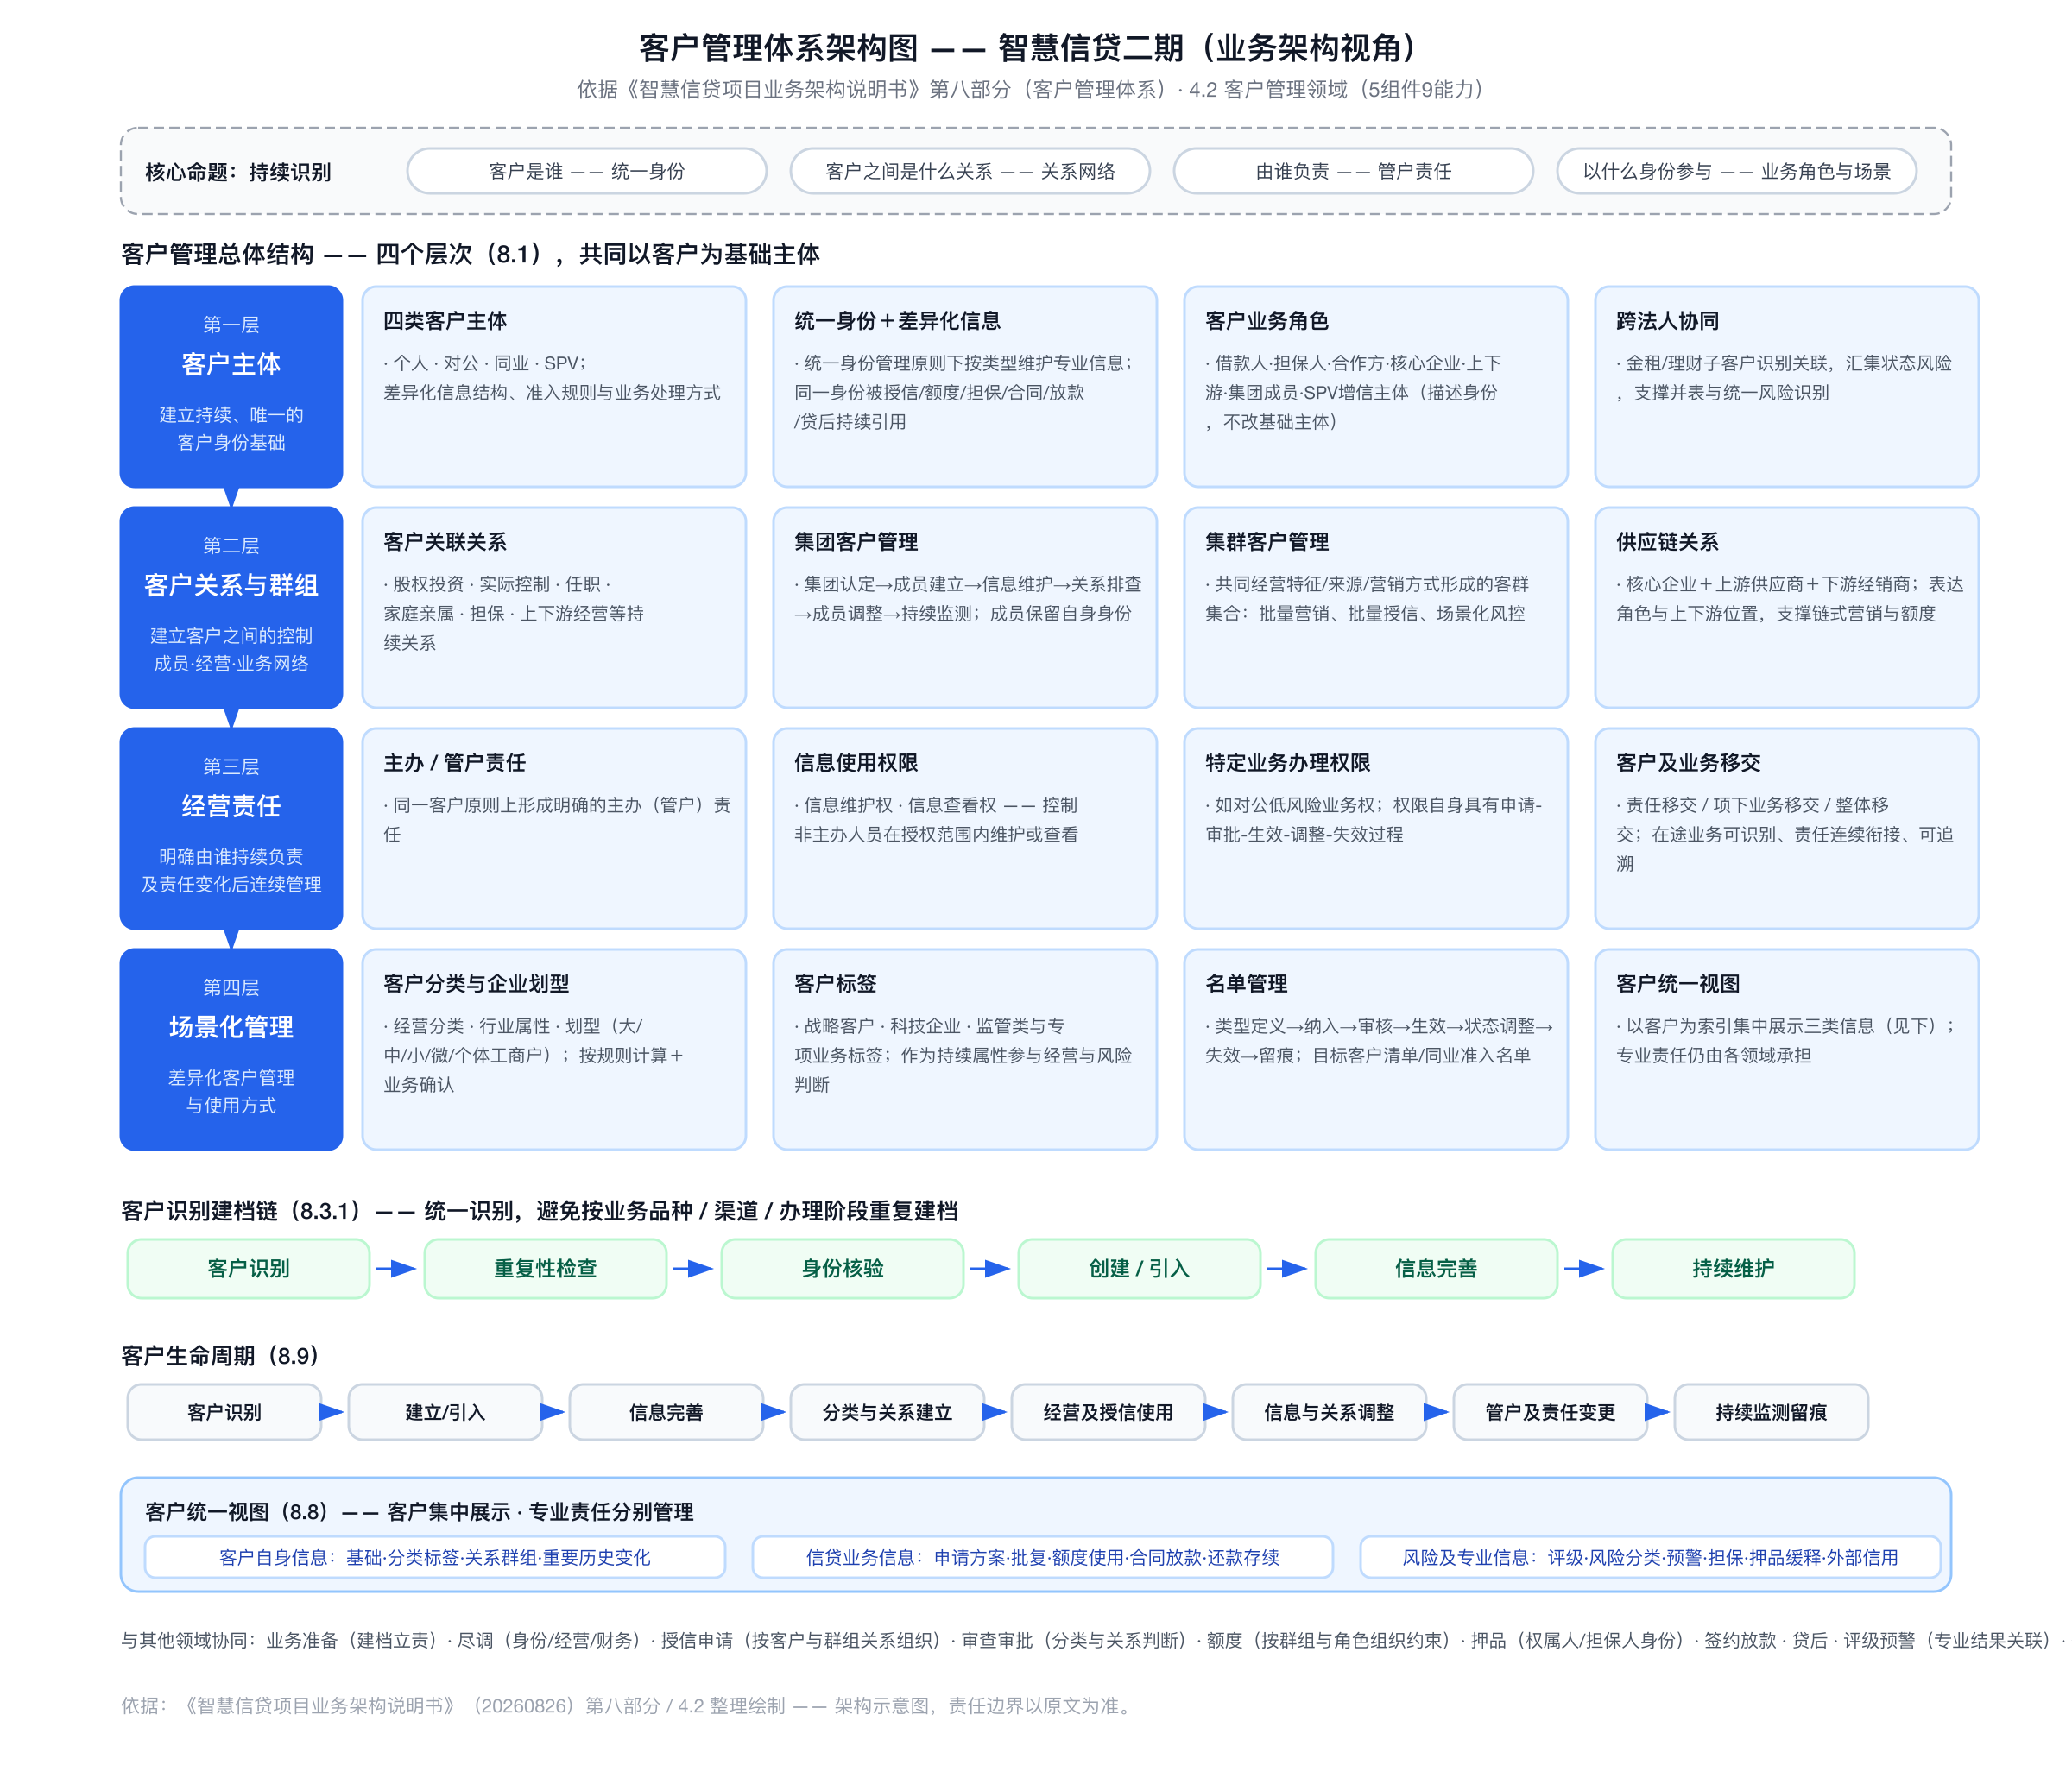
依据《智慧信贷项目业务架构说明书》第八部分。客户管理为信贷经营、授信、额度、担保、贷后及专业风险管理提供统一客户基础,核心是持续识别"客户是谁、客户之间是什么关系、由谁负责、在什么业务场景中以什么身份参与",并在信息和关系变化时保持业务责任与上下游连续。
总体结构
客户管理按四个层次组织:
| 层次 | 主要内容 | 管理目标 |
|---|---|---|
| 客户主体 | 个人、对公、同业、SPV 等 | 建立持续、唯一的客户身份及信息基础 |
| 客户关系与群组 | 关联关系、集团、集群、供应链 | 建立控制、成员、经营和业务网络关系 |
| 经营责任 | 主办/管户责任、信息使用权限、客户及业务移交 | 明确由谁持续负责及责任变化的连续管理 |
| 场景化管理 | 客户分类、企业划型、标签、名单、统一视图 | 形成差异化的客户管理和使用方式 |
各层共同以客户为基础主体:客户参加集团、集群、供应链或具体合作业务时,基础身份保持稳定,通过群组、关系、标签或业务角色表达场景差异。
客户主体体系
- 统一客户主体:覆盖个人、对公、同业客户及 SPV 等特殊目的主体。不同类型有不同的信息结构、准入规则和处理方式,但均以可持续识别的身份参与后续业务,避免不同场景重新形成割裂的客户身份。
- 客户群组:集团、集群及其他基于营销、统一授信或风险管理形成的稳定客户集合。群组拥有独立身份和成员关系,成员客户继续保持自身独立身份——群组解决"哪些客户作为整体识别管理、各客户在其中是什么成员关系"。
- 客户业务角色:同一客户在不同业务中承担不同角色(借款人、担保人、合作方、核心企业、上下游企业、个人用款企业、集团成员、SPV 增信主体等),角色描述特定业务关系中的身份,不改变基础客户主体。
- 跨法人协同:对金租、理财子等机构已建立的客户,形成跨法人客户协同视图并与行内身份建立识别关系,支撑集团并表和统一风险识别。
客户信息统一管理
客户建档过程:客户识别 → 重复性检查 → 身份核验 → 客户创建/引入 → 信息完善 → 持续维护。已存在的客户直接引用现有身份;外部或行内系统已有客户在身份匹配后引入。统一识别的目标是同一客户在不同信贷场景下持续、准确识别,而非按业务品种、渠道或办理阶段重建客户记录。
信息体系为"统一客户身份 + 客户类型差异化信息":个人客户维护身份证件、税收居民、联系、工作教育、关联人及企业、资产负债等;对公客户维护证照、经营规模、财务、企业关联、实际控制人/高管/股东/对外投资等;同业及专项客户按业务特性保留专业属性。
重要客户信息保留变更前后内容、来源和时间,保证持续可追溯;信息变化来源于人员维护、行内系统同步、外部数据更新和经营状态变化。
客户关系与群组管理
- 关联关系:股权投资、实际控制、任职、家庭亲属、担保、上下游经营等具有持续业务含义的关系,进一步形成客户关系网络,支撑集团识别、公私联动、关联授信和风险穿透。
- 集团客户管理:以已识别的客户关系为基础,将存在控制或集团关联的客户组织为统一群组,过程为"集团识别与认定 → 集团成员建立 → 信息维护 → 关系排查 → 成员调整 → 变更和持续监测"。集团形成时明确整体身份、核心成员、成员范围、成员关系和管理责任;成员可新增、退出、调整或集团合并,变化同步传递给集团授信和额度体系。客户管理确认集团及成员关系,授信和额度管理基于已确认的集团关系开展统一授信和信用资源管控。
- 集群客户管理:管理因共同经营特征、客户来源、营销方式或风险方式形成的客户集合,维护集群身份、类型、成员、主办责任和业务属性,服务于批量营销、批量授信、产业商圈经营和场景化风险控制;成员按自身身份办理业务,同时接受集群授信或额度约束。
- 供应链关系管理:围绕核心企业及上下游形成业务关系网络,除"哪些客户属于一个集合"外,还表达成员之间的上下游关系和供应链位置,支撑供应链客群营销、批量授信和相关额度管理。
管户责任与权限
客户权限分三层:
- 客户主办/管户责任——明确谁对该客户承担主要经营和持续管理责任,同一客户原则上形成明确的主办或管户责任;
- 客户信息使用权限——信息维护权和查看权,控制非主办人员在授权范围内维护或查看客户信息;
- 特定业务办理权限——如对公客户的低风险业务权,支持非主办客户经理在授权范围内办理相应业务。
权限本身具有申请、审批、生效、调整和失效的持续管理过程。个人客户主要包括主办、维护和查看权限,对公客户进一步包含低风险业务权。
客户及业务移交
经营责任变化时通过移交管理保持连续,形成三种移交:客户责任移交(调整管户责任及权限)、客户项下业务移交(经营责任不变,仅调整特定授信、合同或存量业务的主办责任)、客户及业务整体移交。整体移交需识别客户项下的在途申请、批复、合同放款、押品及担保关系、贷后事项等存量业务。
管控原则:主办责任清晰、在途业务状态可识别、原责任与新责任连续衔接、客户和业务调整结果一致、移交结果和历史过程可追溯。
分类、标签与名单
- 客户分类与标签:经营分类、企业规模、行业属性、战略客户/科技企业等经营标签、监管类和专项业务标签,作为持续业务属性参与经营和风险判断,不改变客户主体身份。
- 企业划型:具有明确监管规则的重要机制,过程为"获取划型基础信息 → 按规则计算企业规模 → 业务确认/审批 → 形成有效划型结果 → 定期或变化时重新认定",规模分为大型、中型、小型、微型、个体工商户等,结果在授信申请等业务中作为分类基础。
- 名单管理:按营销、准入、预授信和风险管理目的形成特定客户集合,生命周期为"名单类型定义 → 客户纳入 → 审核/确认 → 生效使用 → 状态调整 → 失效/退出 → 历史留痕"。名单是客户集合的表达,客户加入或退出不改变基础身份。
客户统一视图
以客户为统一索引,关联展示三类信息:客户自身信息(基础、分类标签、关系群组归属、历史变化)、信贷业务信息(授信申请与方案、批复、额度及使用、合同放款、还款存续)、风险及专业信息(评级、风险分类、预警、担保关系、押品和缓释、外部信用)。
统一视图采用**“客户集中展示、专业责任分别管理”**:额度、押品、评级、预警等业务结果在视图中被统一引用,专业主责继续由相应业务领域承担。
客户生命周期
客户识别 → 建立/引入 → 信息完善 → 分类与关系建立 → 经营及授信使用 → 信息与关系调整 → 管户及业务责任变更 → 持续监测与历史留痕。生命周期中持续管理三类变化:客户自身变化(信息、经营、分类标签)、客户关系变化(集团成员、股权控制、供应链、集群成员)、经营责任变化(主办责任、权限、移交)。
客户管理作为跨生命周期的专业对象管理领域,与业务准备、尽职调查、授信申请、审查审批、额度管理、押品管理、签约放款、贷后管理、评级及公共管理等领域的协作,将各业务阶段统一连接到稳定客户身份、关系和经营责任基础上。
配套交互式架构图见客户管理体系架构图。