业务架构总览
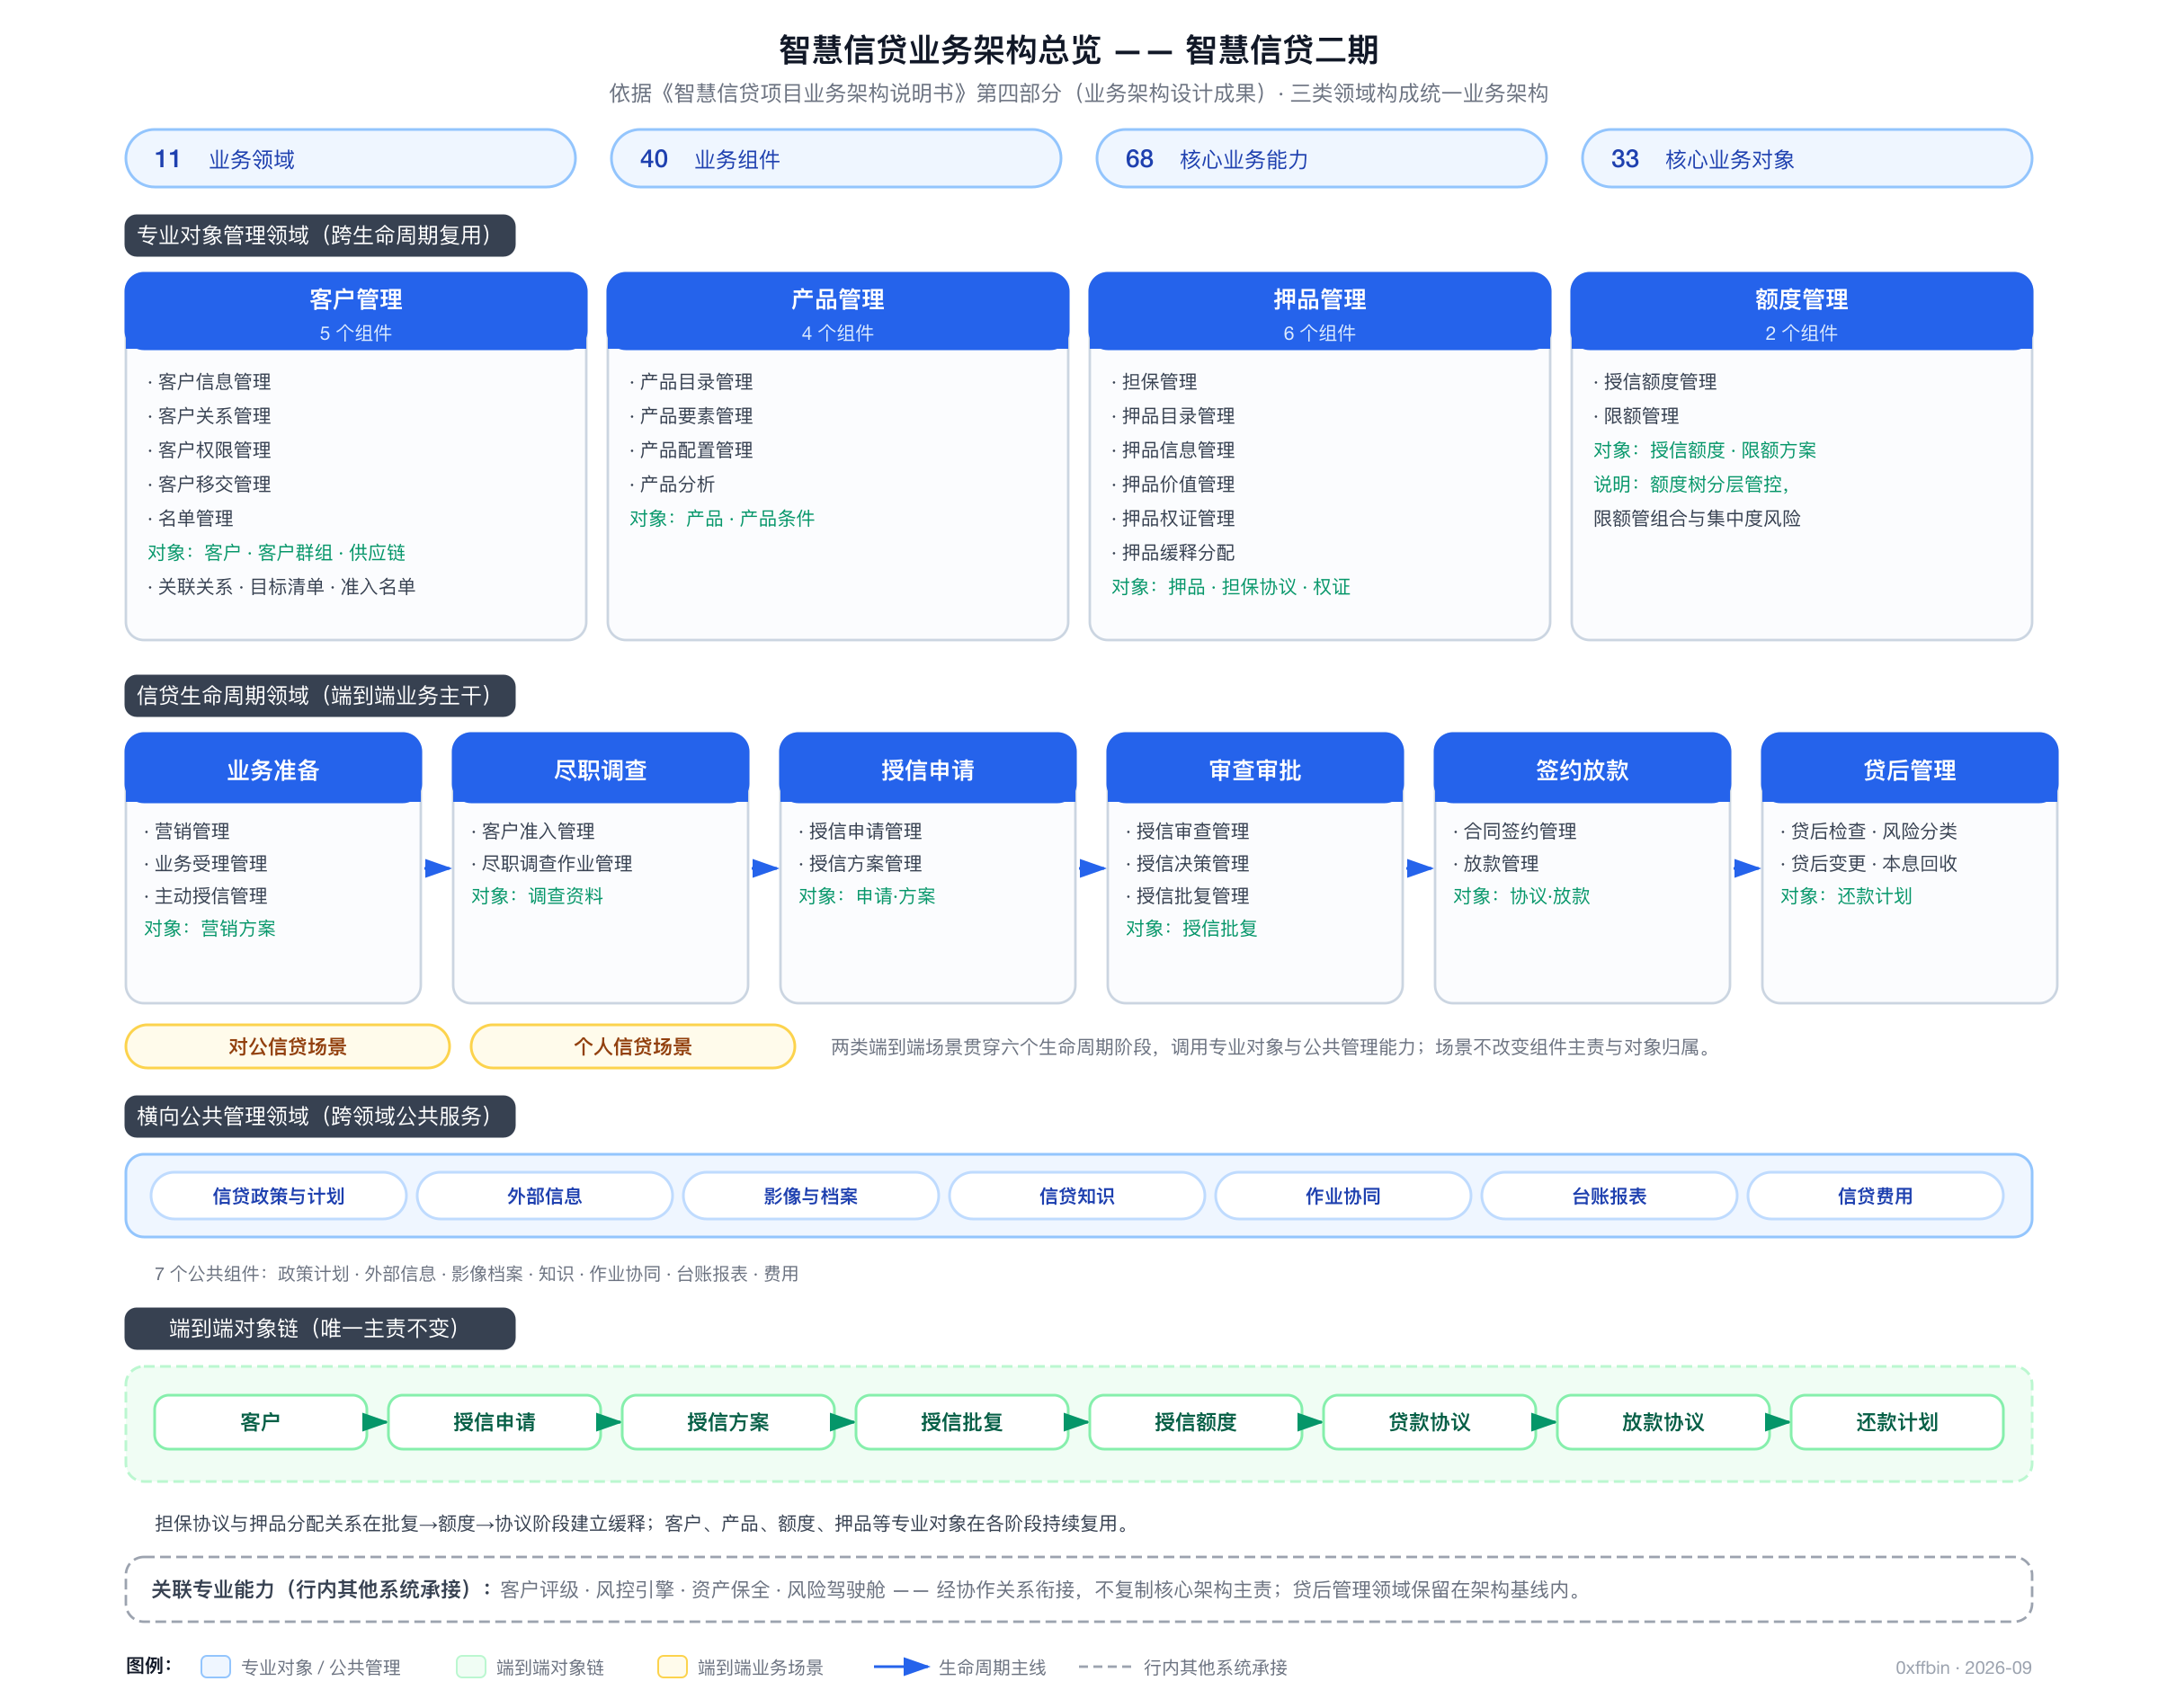
依据《智慧信贷项目业务架构说明书》提炼。智慧信贷二期业务架构基线形成 11 个业务领域、40 个业务组件、68 项核心业务能力和 33 项核心业务对象,对公信贷和个人信贷作为两类主要端到端业务场景,专项业务和关联专业能力通过明确协作关系与核心业务架构衔接。
总体结构:三类领域
| 领域类型 | 业务领域 | 总体作用 |
|---|---|---|
| 专业对象管理领域 | 客户管理、产品管理、押品管理、额度管理 | 围绕跨生命周期持续存在的核心业务对象形成统一专业管理责任,被不同业务场景复用 |
| 信贷生命周期领域 | 业务准备、尽职调查、授信申请、审查审批、签约放款、贷后管理 | 围绕信贷业务稳定阶段和阶段性业务结果组织责任,形成端到端业务主干 |
| 横向公共管理领域 | 公共管理 | 承载跨领域、跨阶段共同使用且不属于单一专业对象主责的公共业务服务 |
专业对象管理领域负责客户、产品、担保与押品、额度等跨阶段核心对象的持续管理;公共管理横向提供政策计划、外部信息、影像档案、知识、作业协同、台账报表和费用等公共服务。对公信贷和个人信贷不作为独立业务领域,而是分别形成端到端业务场景,贯穿六个生命周期领域,并在业务过程中调用专业对象、公共管理及关联专业能力。
11 领域与 40 组件
一个业务组件只具有一个主要业务领域归属,跨领域依赖通过业务协作表达,不复制相同责任:
| 领域 | 业务组件(40 个) |
|---|---|
| 客户管理 | 客户信息管理、客户关系管理、客户权限管理、客户移交管理、名单管理 |
| 产品管理 | 产品目录管理、产品要素管理、产品配置管理、产品分析 |
| 押品管理 | 担保管理、押品目录管理、押品信息管理、押品价值管理、押品权证管理、押品缓释分配 |
| 额度管理 | 授信额度管理、限额管理 |
| 业务准备 | 营销管理、业务受理管理、主动授信管理 |
| 尽职调查 | 客户准入管理、尽职调查作业管理 |
| 授信申请 | 授信申请管理、授信方案管理 |
| 审查审批 | 授信审查管理、授信决策管理、授信批复管理 |
| 签约放款 | 合同签约管理、放款管理 |
| 贷后管理 | 贷后检查管理、风险分类管理、贷后变更管理、本息回收管理 |
| 公共管理 | 信贷政策与计划管理、外部信息管理、影像与档案管理、信贷知识管理、作业协同、台账报表、信贷费用管理 |
组件是否独立成立取决于稳定责任、对象或事项、规则及生命周期边界,不取决于组织、系统或总览图展示颗粒度。
68 项核心业务能力
业务能力表达"银行持续需要会做什么",全部唯一归属一个主责业务组件。代表性归属:授信额度管理承载额度结构、生命周期、统一视图、调账四项能力;限额管理承载集中度与国别限额;尽职调查作业管理承载现场/非现场调查、尽调资料、尽调报告;放款管理承载放款申请、贷款发放、受托支付。总览图或流程图中的多个步骤可归属于同一组件下的不同能力;同一场景中被调用的能力不因发生位置变化而改变主责组件。
33 项核心业务对象与端到端对象链
核心业务对象按稳定身份、主要信息、业务规则和生命周期确定唯一主责组件。并非每个组件都拥有独立核心对象——部分组件围绕业务事项或公共服务承担责任,其对象作为其他主对象的状态、属性或过程信息存在。主要对象:客户、客户群组、供应链、客户关联关系、目标客户清单、同业准入名单、产品、产品条件、担保协议、抵质押品目录、抵质押品、押品资产池、价值评估、权证、押品分配关系、授信额度、限额方案、营销方案、信贷调查资料、授信/贷款申请、授信方案、授信批复、贷款协议、放款协议、放款执行证据、还款计划、信贷经营政策与计划、客户征信授权、外部信用信息、征信业务关联、信贷费用。
对象关系描述端到端信贷业务的形成过程,但不改变唯一主责:
客户提出授信/贷款申请 → 尽调资料支撑授信方案形成 → 方案经审查决策形成授信批复 → 额度管理依据批复建立/调整授信额度 → 需要缓释时通过担保协议和押品分配关系建立价值使用关系 → 批复条件在签约阶段落实为贷款协议 → 满足用信条件后形成放款协议和放款执行证据 → 进入还款计划和后续履约管理
客户、产品、授信额度、抵质押品等专业对象在上述各阶段被持续复用,被其他领域使用不改变其主责组件。
端到端场景与协作
对公与个人信贷均贯穿业务准备、尽职调查、授信申请、审查审批、签约放款、贷后管理六个生命周期领域,差异体现在各阶段的活动组合上:业务准备阶段对公以线下受理与主动授信为主、个人以渠道进件为主;尽职调查阶段客户准入和尽调作业为本阶段主责,征信、评级等结果作为协作输入。场景在稳定责任结构之上组合组件和能力,表达实际端到端业务如何运行。
关联专业能力与系统边界
客户评级、风控引擎、资产保全、风险驾驶舱等关联专业能力由行内其他系统承接,通过明确协作关系与核心业务架构衔接(如尽调阶段引用评级结果、审查审批调用风控引擎、贷后与资产保全衔接)。贷后管理领域保留在业务架构基线内;上述范围决策属于系统实施边界,不改变业务架构的责任结构。
全景可视化见业务架构总览图;五大体系的详细设计见授信模式、额度体系、客户管理体系、押品管理体系、产品管理体系。