产品管理体系
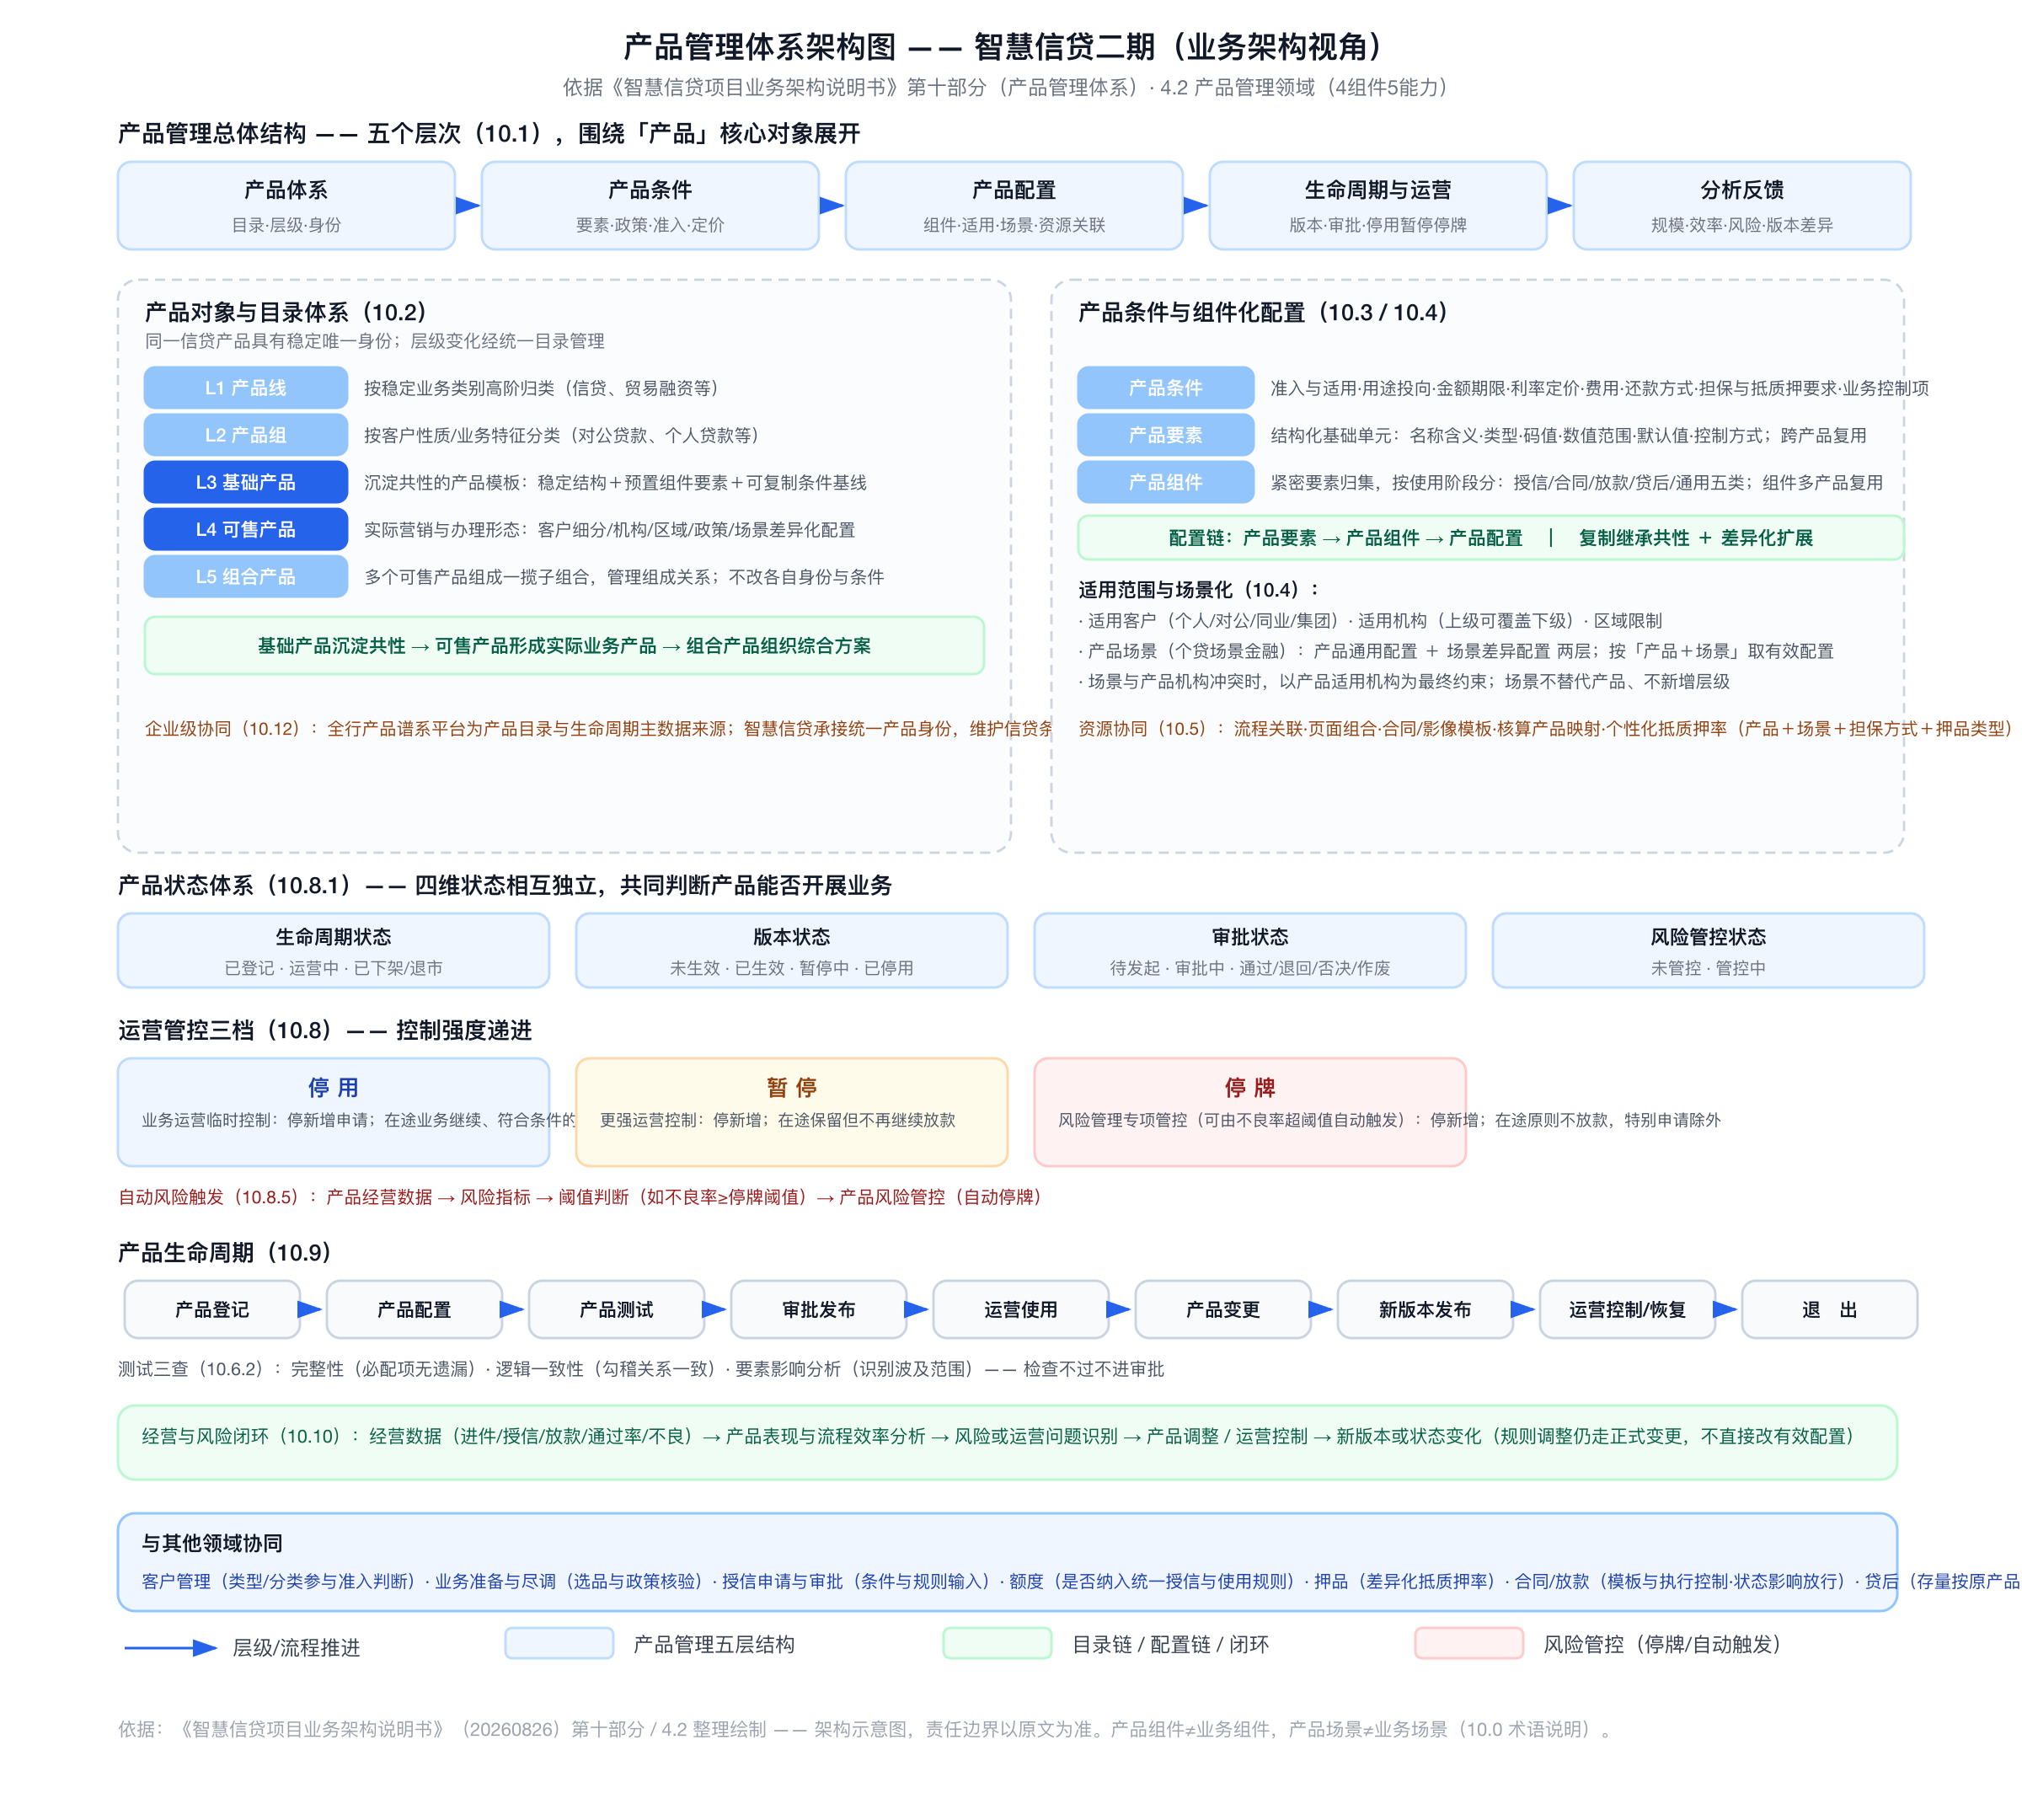
依据《智慧信贷项目业务架构说明书》第十部分。产品管理为信贷业务提供统一、稳定且可持续演进的产品基础,核心是持续回答"银行有哪些信贷产品、产品之间是什么层级关系、适用于哪些客户和业务场景、具体业务条件如何配置、产品如何发布和变更、什么时候允许继续开展业务、运营效果如何反馈到后续管理"。
两个术语区分:产品组件是产品配置中由若干产品要素形成的配置单元,与业务架构中表达稳定业务责任的"业务组件"不是同一概念;产品场景是产品差异化配置维度(主要用于个人信贷场景金融),与描述对公、个人及专项业务运行方式的"业务场景"不在同一层次。
总体结构:五层组织
| 层次 | 主要内容 | 管理目标 |
|---|---|---|
| 产品体系 | 产品线、产品组、基础产品、可售产品、组合产品及目录关系 | 建立统一、清晰、可持续维护的产品分类和身份 |
| 产品条件 | 产品要素、产品政策、准入、期限、定价、费用、还款等 | 将业务规则转化为可管理、可复用的结构化条件 |
| 产品配置 | 产品组件、适用客户/机构/区域/场景及流程、页面、模板关联 | 组合形成可直接支撑业务办理的有效配置 |
| 生命周期与运营 | 新增、测试、审批、生效、变更、版本、停用、暂停、停牌、恢复、退出 | 从建立到退出连续管理,区分业务运营与风险管控 |
| 分析反馈 | 业务规模、审批效率、放款、逾期、不良、版本差异等 | 评价经营和风险表现,为调整与管控提供输入 |
各层围绕"产品"核心对象展开:产品条件承载准入、适用、定价及其他业务规则;组件、场景、流程、页面、模板等用于组织和应用这些条件,不改变产品的统一身份。
产品目录体系
统一产品目录组织信贷产品及其分类层级,目标是同一信贷产品具有稳定、唯一的产品身份,分类和层级变化通过统一目录管理,不因系统、渠道或业务阶段重新定义产品。
五级结构形成"基础产品沉淀共性 → 可售产品形成实际业务产品 → 组合产品组织多个可售产品形成综合服务方案":
- 产品线:按稳定业务类别高阶归类(信贷、贸易融资等);
- 产品组:按客户性质或业务特征细分(对公贷款、个人贷款等);两级主要承担目录组织作用,不承载具体办理条件;
- 基础产品:沉淀相似服务功能和处理规则的产品模板,预置共性组件和要素、形成可复制条件基线,支撑可售产品快速建立,不直接面向客户销售;
- 可售产品:实际用于客户营销、申请和办理的形态,在基础产品共性规则上按客户细分、适用机构、区域、产品政策、场景、风险控制要求差异化配置;业务办理以当前有效的可售产品及其配置为规则输入;
- 组合产品:将多个可售产品组织为一揽子组合,管理组合身份、组成关系和有效状态,不改变被组合产品自身的身份和条件。
产品条件、要素与组件化
- 产品条件:描述产品适用于什么客户、遵循什么规则、如何形成交易条件,覆盖客户准入和适用、用途投向、金额期限、利率定价、费用、还款方式、担保及抵质押要求、业务控制项等,是"产品"与"产品条件"两个核心对象间的主要关系。
- 产品要素:结构化描述产品条件的基础单元,通过要素名称、类型、可选码值、数值范围、默认值、控制方式表达一项业务属性或控制规则,可被不同产品复用。
- 产品组件:归集具有紧密业务联系的一组产品要素,按业务使用阶段分为授信、合同、放款、贷后及通用组件,可被多产品复用,形成"产品要素 → 产品组件 → 产品配置"的配置链。
- 继承与差异化:产品新增可全新配置或复制已有配置;基础产品的共性组件和核心要素作为基线,可售产品在允许范围内调整参数并增加差异化组件要素,实现"共性规则继承 + 个性条件扩展"。
适用范围与场景化配置
- 适用客户:限定产品目标客户范围(个人、对公、同业、集团客户等),业务选择产品时参与匹配校验;
- 适用机构:配置允许经营的机构范围,上级适用可按规则覆盖下属机构;
- 区域限制:与适用机构共同形成"什么机构可以办理 + 什么地区可以开展"的经营边界;
- 产品场景:同一产品在不同业务场景需要不同条件时,基于产品通用配置复制形成场景配置并差异化调整,形成"产品通用配置 + 场景差异配置"两层模式;未形成差异化配置时继续使用通用配置;产品适用机构与场景适用机构冲突时,以产品适用机构为最终约束。场景不是新的产品层级——产品回答"卖什么和按什么规则办",场景回答"特定业务环境下如何差异化适用"。
与业务执行资源的协同
产品配置还引用业务办理使用的公共资源:流程(产品管理维护"产品使用哪个流程"的关联,流程定义由流程管理负责)、页面(页面能力定义可复用页面,产品配置选择适用组合)、模板与影像(合同、业务、影像模板由公共能力维护,产品明确适用关系)、核算产品映射(信贷产品面向客户和业务规则,核算产品面向核心账务,二者保持独立定位,业务执行依据映射完成核算衔接)、个性化抵质押率(按"产品 + 场景 + 担保方式 + 押品类型"优先获取,未配置时使用押品类型统一标准,属于产品风险条件对押品通用规则的差异化约束)。
建立测试与发布
总体过程:产品登记/目录建立 → 产品配置 → 产品测试 → 提交审批 → 审批通过 → 产品版本生效 → 进入运营。
产品测试是配置进入正式发布前的质量门槛,包括三类:完整性检查(必须配置的组件要素是否遗漏)、逻辑一致性检查(存在勾稽关系的组件要素是否相互一致)、产品要素影响分析(识别要素调整可能影响的业务范围)。完整性和逻辑检查存在问题时不进入正式审批。
版本与变更管理
同一产品保持稳定身份,不同时间可有多个配置版本。版本用于固定某一时点的完整配置、区分当前有效与历史配置、支持变更追溯、版本差异比较以及基于历史版本重新形成新版本。
变更过程:“当前有效版本 → 发起变更 → 形成新版本 → 产品测试 → 审批 → 新版本生效 → 原版本转历史”,不改变产品身份和目录归属。恢复历史配置通过历史版本复制实现——以历史配置为基础生成新的产品版本而非恢复原编号,既恢复既有规则又保持演进历史连续。
四维状态与三档运营管控
产品管理区分四个相互独立的状态维度,避免将所有状态合并为一个产品状态:
| 状态维度 | 作用 | 典型状态 |
|---|---|---|
| 生命周期状态 | 产品在全行体系中的总体阶段 | 已登记、运营中、已下架/退市 |
| 版本状态 | 当前配置版本是否可用于业务 | 未生效、已生效、暂停中、已停用 |
| 审批状态 | 一次新增/变更/运营操作的处理过程 | 待发起、审批中、通过、退回、否决、作废 |
| 风险管控状态 | 风险管理部门是否实施专项管控 | 未管控、管控中 |
业务运营层面设三档控制,强度递进:
- 停用:不允许发起新业务申请,在途业务可继续、符合后续条件的仍可放款——停止新增、保持存量连续;
- 暂停:不允许发起新业务,在途业务保留但不继续放款——同时控制新业务进入和在途业务形成新的风险暴露;
- 停牌:总行风险管理责任基于产品风险表现实施的独立风险管控,不允许新增,在途业务原则上不放款,特殊需要按特别申请规则处理;复牌后解除管控。
自动风险触发:产品不良率超过不良停牌阈值时自动触发产品停牌,形成"产品经营数据 → 风险指标 → 阈值判断 → 产品风险管控"的反馈链。产品管理执行产品层管控状态变化,底层信用风险识别和专业判断仍由风险管理能力协同承接。
生命周期与经营分析
产品全生命周期:产品登记 → 产品配置 → 产品测试 → 审批发布 → 运营使用 → 产品变更 → 新版本发布 → 运营控制/恢复 → 退出。退出后历史业务仍保留原产品身份和必要历史信息,用于存量业务管理及追溯。
产品分析从四个角度形成经营视图:业务表现(进件、授信人数与金额、余额、放款、审批通过率、放款记账率、逾期率、不良率等)、流程效率(各处理节点用时、瓶颈、产品与机构间效率差异)、版本分析(规则配置演进与经营表现结合)、经营与风险闭环(“经营数据 → 表现分析 → 问题识别 → 产品调整/运营控制 → 新版本或状态变化”)。分析结果通过正式产品变更和版本管理落地,不直接修改当前有效配置。
与其他领域及企业级产品体系的协同
产品管理作为跨生命周期的专业对象管理领域,与客户管理(客户类型分类参与适用性判断)、业务准备、尽职调查、授信申请、审查审批、额度管理(产品决定是否纳入统一授信及使用规则,额度结构仍由额度管理主责)、押品管理(差异化抵质押率,押品类型价值权证仍由押品管理主责)、合同签约、放款管理(停用/暂停/停牌影响业务执行)、贷后管理(状态变化不改变历史产品归属)、公共管理、风险管理专业能力及核心系统协作。
企业级协同上,全行产品谱系平台是企业级产品目录及产品生命周期主数据来源,智慧信贷产品中心承接统一产品身份和目录信息,并在此基础上维护信贷业务所需的产品条件和详细配置,形成"企业级产品目录/状态 → 智慧信贷产品身份 → 信贷产品条件与配置 → 授信及执行业务使用"的协同链,同时向其他业务模块和外围系统提供产品目录与配置信息服务。
配套交互式架构图见产品管理体系架构图。